
Theo Tiền Phong đăng lại trên CafeF ngày 11/11/2026, tại Diễn đàn Bất động sản 2026, hộ gia đình công chức ở đô thị được nêu là cần hơn 32 năm thu nhập mới mua được một căn hộ, gấp đôi mức bình quân thế giới. Các chuyên gia cho rằng giá nhà đã thành rào cản và doanh nghiệp phải điều chỉnh sản phẩm theo khả năng chi trả của số đông. Bài tóm ý chính, chỉ ra phần con số chưa có phương pháp, và nối về cách người mua ở Khánh Hoà tự tính sức mua của mình.
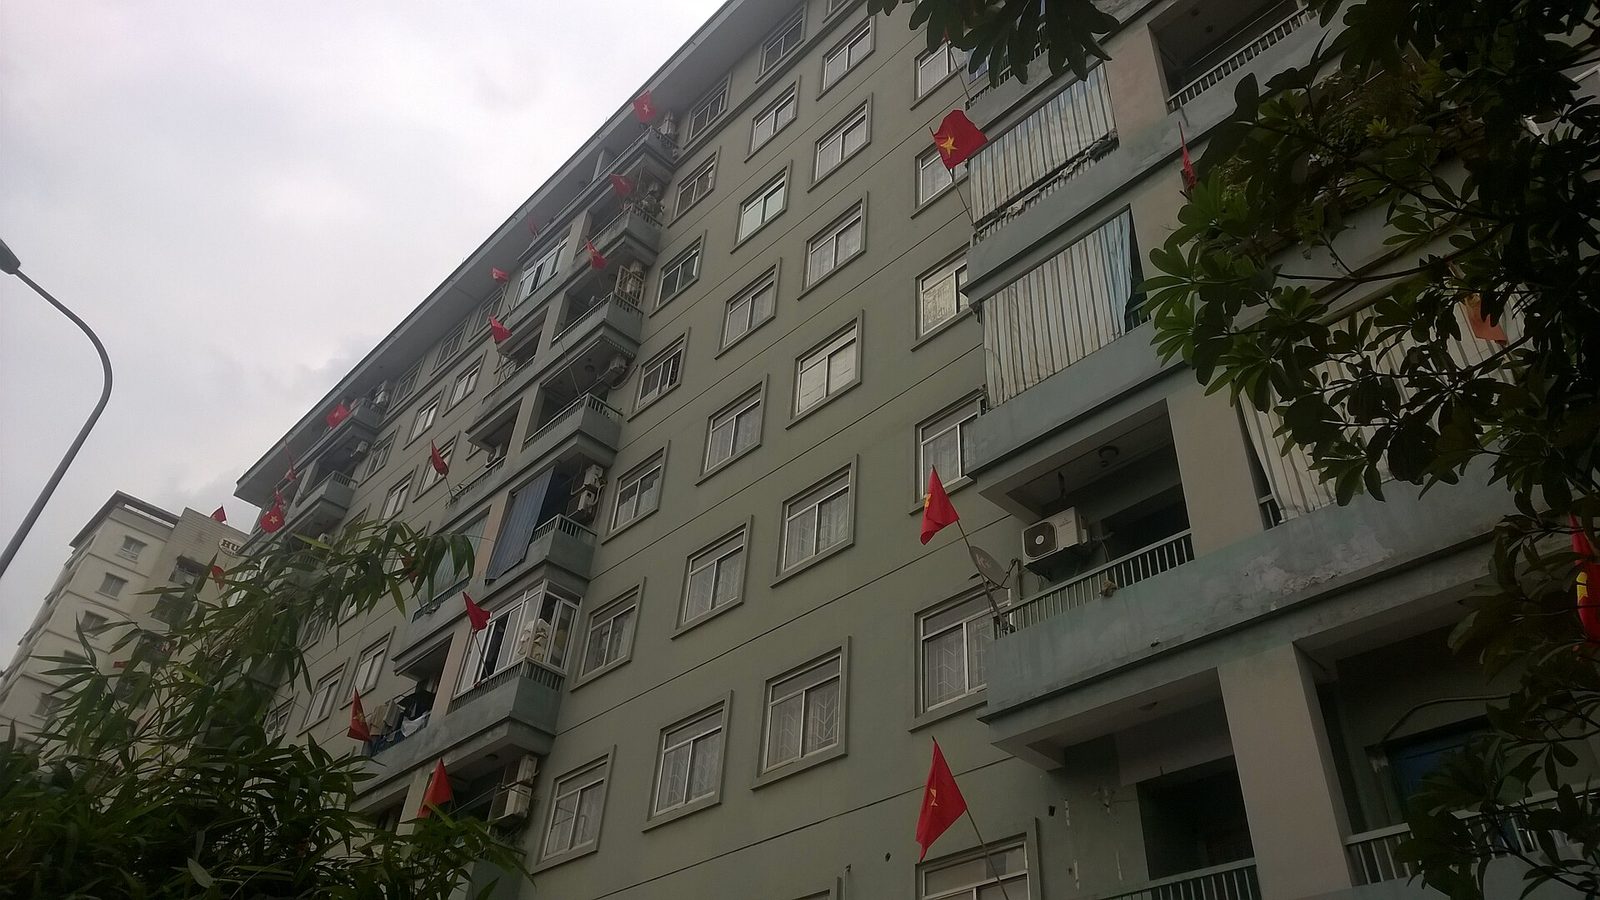
Theo Tiền Phong đăng lại trên CafeF ngày 11/11/2026, tại Diễn đàn Bất động sản 2026 chiều 11/11, hộ gia đình công chức ở đô thị được nêu là cần hơn 32 năm thu nhập mới mua được một căn hộ, gấp đôi mức bình quân thế giới. Diễn đàn có tên "Kích hoạt chu kỳ mới – xu hướng mới – chiến lược mới", và phần lớn ý kiến xoay quanh một chuyện: giá nhà đã đi xa khỏi túi tiền của người làm công ăn lương.
Con số 32 năm thu nhập nói gì về giá nhà?
Con số nói rằng một căn hộ ở đô thị lớn đang bằng hơn ba thập kỷ thu nhập của một gia đình có lương ổn định. Đó là thước đo khả năng chi trả: lấy giá căn chia cho thu nhập năm của hộ. Nó không có nghĩa là trả góp 32 năm, vì một gia đình còn phải ăn, ở, nuôi con trong suốt quãng đó.
Bài báo cũng nêu nhu cầu nhà ở phân khúc trung cấp, vừa túi tiền mới đáp ứng được khoảng 60–65%. Hai con số đi cùng nhau thành một bức tranh: hàng có giá vừa sức thì thiếu, còn hàng đang có thì vượt xa sức mua.
Có một chỗ người đọc nên giữ lại: bài không ghi nguồn khảo sát, mức giá căn, mức thu nhập hay đô thị nào được dùng để ra con số 32 năm. Vì vậy nó nên được đọc như một tín hiệu về hướng đi của thị trường, không như một con số áp được cho căn nhà cụ thể.
Các chuyên gia tại diễn đàn đề xuất gì?
Ba diễn giả cùng chỉ một hướng: thị trường phải quay về giá trị sử dụng và khả năng chi trả thật. TS Cấn Văn Lực, Kinh tế trưởng BIDV, cho rằng giá nhà đang thành rào cản với người mua, cần phát triển thị trường vốn trung và dài hạn để bớt dựa vào tín dụng ngân hàng, và nếu doanh nghiệp không có nguồn trả nợ thì có thể phải điều chỉnh giá bán.
Ông Nguyễn Văn Đính, Phó Chủ tịch Hiệp hội Bất động sản Việt Nam, nhận định giá trị bất động sản ngày càng phụ thuộc vào chất lượng sống và khai thác thực tế hơn là kỳ vọng tăng giá. Ông cảnh báo nơi hạ tầng đi trước mà việc làm và dân cư không theo kịp thì thanh khoản sẽ khó. Luật sư Phạm Thanh Tuấn đánh giá cơ chế thí điểm làm nhà ở thương mại trên đất không có hoặc có một phần đất ở giúp khơi thông các dự án đình trệ.
| Chỉ số nêu tại diễn đàn | Con số |
|---|---|
| Số năm thu nhập để mua căn hộ (hộ công chức đô thị) | Hơn 32 năm |
| Nhu cầu nhà trung cấp, vừa túi tiền được đáp ứng | Khoảng 60–65% |
| Tín dụng toàn nền kinh tế, 8 tháng | Tăng khoảng 10% |
| Tín dụng bất động sản, 8 tháng | Tăng 9,5% |
| Tín dụng bất động sản năm trước | Tăng 36% |
Góc nhìn cho người mua tại Khánh Hoà
Con số bình quân của thị trường không thay được con số của chính gia đình mình. Người mua ở Nha Trang, Cam Lâm hay Cam Ranh nên tự làm hai phép chia: giá căn định mua chia cho tổng thu nhập năm của cả nhà, và tiền trả nợ hằng tháng chia cho thu nhập tháng. Cách tính phép thứ hai đã có ở bài tính tỷ lệ chi trả trên thu nhập trước khi vay mua nhà.
Nhận định của ông Nguyễn Văn Đính về hạ tầng đi trước mà dân cư chưa theo kịp chạm thẳng vào các vùng đô thị mới ở Khánh Hoà. Một căn ở khu quy hoạch còn thưa người có thể rẻ hơn trên mỗi mét vuông, nhưng người mua để ở cần tính cả chi phí đi lại và thời gian chờ tiện ích, còn người mua để cho thuê cần tính thời gian chờ có khách. So sánh mức giá căn hộ Nha Trang với hai đô thị lớn đã có ở bài giá căn hộ Nha Trang so với Hà Nội, TP.HCM.
Tín hiệu từ diễn đàn cho người đang cân nhắc là sản phẩm vừa túi tiền và có giá trị sử dụng thật sẽ được chú ý hơn. Khi doanh nghiệp chịu áp lực trả nợ, người mua có tài chính sẵn sàng có thêm chỗ để thương lượng chính sách thanh toán, miễn là kiểm kỹ pháp lý và tiến độ của dự án trước khi xuống tiền.
Câu hỏi thường gặp
32 năm thu nhập để mua nhà nghĩa là gì?
Nghĩa là giá một căn hộ ở đô thị bằng hơn 32 năm thu nhập của một hộ gia đình công chức, nếu dồn toàn bộ thu nhập để mua và không chi tiêu gì khác. Đây là cách đo khả năng chi trả, không phải số năm trả góp thật.
Con số 32 năm lấy từ đâu?
Bài trên CafeF ngày 11/11/2026 nêu con số tại Diễn đàn Bất động sản 2026 nhưng không ghi nguồn khảo sát, giá căn, mức thu nhập hay đô thị nào. Nên dùng nó như một tín hiệu về hướng, không dùng để tính cho căn cụ thể.
Người mua nên tự tính sức mua thế nào?
Lấy giá căn định mua chia cho tổng thu nhập năm của gia đình để ra số năm của riêng mình, rồi tính tiền trả nợ hằng tháng trên thu nhập tháng. Hai con số của chính mình có ích hơn con số bình quân của thị trường.
Số liệu trong bài lấy từ đâu (3 mục)
| Khẳng định trong bài | Căn cứ |
|---|---|
| Tại Diễn đàn Bất động sản 2026 chủ đề Kích hoạt chu kỳ mới – xu hướng mới – chiến lược mới chiều 11/11/2026: hộ gia đình công chức tại đô thị cần hơn 32 năm thu nhập để mua căn hộ, gấp đôi bình quân thế giới (bài không nêu nguồn số liệu, giá căn, mức thu nhập hay phương pháp tính); nhu cầu nhà phân khúc trung cấp, vừa túi tiền mới đáp ứng khoảng 60–65%; tín dụng toàn nền kinh tế 8 tháng tăng khoảng 10%, tín dụng bất động sản tăng 9,5%, năm trước tín dụng bất động sản tăng 36%; phát biểu của TS Cấn Văn Lực (Kinh tế trưởng BIDV), ông Nguyễn Văn Đính (Phó Chủ tịch Hiệp hội Bất động sản Việt Nam), luật sư Phạm Thanh Tuấn | Tiền Phong, đăng lại trên CafeF ngày 11/11/2026, tác giả Ngọc Mai — Gia đình công chức cần hơn 32 năm thu nhập mới mua được nhà |
| Giá căn hộ Nha Trang so với Hà Nội, TP.HCM — đã viết | gia-nha-tren-thu-nhap-o-nha-trang-so-voi-ha-noi-tphcm |
| Tính tỷ lệ chi trả trên thu nhập trước khi vay — đã viết | tinh-ty-le-chi-tra-tren-thu-nhap-truoc-khi-vay-mua-nha |
