Bản tin 30/08/2026 về hướng quản trị rủi ro tài chính bất động sản, và ba chỉ số mà chính người mua nên tự tính trước khi vay.

Theo CafeF ngày 30/08/2026, bất động sản cần cơ chế minh bạch dòng tiền, không chỉ cần siết tín dụng.
Ông Nguyễn Văn Đính, Phó Chủ tịch Hiệp hội Bất động sản Việt Nam, đề xuất chuyển từ đánh giá doanh nghiệp sang đánh giá dự án và dòng tiền. TS Nguyễn Trí Hiếu, chuyên gia kinh tế độc lập, tham chiếu kinh nghiệm Hàn Quốc về hỗ trợ có điều kiện và có thời hạn, gắn việc gia hạn nợ với phương án phục hồi cụ thể.
Đánh giá dự án khác đánh giá doanh nghiệp ở chỗ nào
| Đánh giá doanh nghiệp | Đánh giá dự án và dòng tiền | |
|---|---|---|
| Đơn vị xét | Toàn bộ chủ đầu tư | Từng dự án riêng |
| Căn cứ chính | Báo cáo tài chính, tổng nợ | Pháp lý, tiến độ, dòng tiền của chính dự án |
| Hệ quả với dự án tốt thuộc doanh nghiệp khó | Bị ảnh hưởng theo | Được xét độc lập |
| Hệ quả với dự án hỏng thuộc doanh nghiệp mạnh | Dễ được cấp vốn | Bị xét riêng |
-> Điểm mấu chốt nằm ở hai dòng cuối. Cách đánh giá theo doanh nghiệp gộp rủi ro lại; cách đánh giá theo dự án tách rủi ro ra. Với người mua, cách thứ hai có lợi hơn — vì thứ họ đã đóng tiền vào là một dự án cụ thể, không phải cả bảng cân đối của chủ đầu tư.
Ba công cụ được nêu, và người mua dùng được hai
Bản tin nêu ba công cụ vĩ mô: LTV, DTI và giới hạn cho vay đầu cơ — nhằm phân biệt nhu cầu thực với đầu cơ và hạn chế rủi ro lan truyền thành bất ổn hệ thống tài chính.
Hai công cụ đầu là chỉ số mà chính người vay tự tính được, và nên tính trước khi tới ngân hàng:
LTV — tỷ lệ vay trên giá trị tài sản. Lấy số tiền định vay chia cho giá trị tài sản theo định giá của ngân hàng, không phải giá mình mua. Chỗ này hay chênh, vì ngân hàng định giá thận trọng hơn thị trường. LTV càng cao thì chỉ cần giá tài sản giảm một mức nhỏ là phần vốn tự có bị xoá sạch.
DTI — tỷ lệ nghĩa vụ nợ trên thu nhập. Cộng hết mọi khoản phải trả hằng tháng — gồm cả thẻ tín dụng và vay tiêu dùng — rồi chia cho thu nhập ròng.
Một cách tính mà rất ít người mua làm, nhưng nó là phép thử quan trọng nhất:
Tính DTI ở mức lãi suất thả nổi, không ở mức lãi ưu đãi.
Lãi ưu đãi kéo dài vài tháng tới vài năm; phần thả nổi kéo dài phần lớn thời gian vay. Nếu con số ở kịch bản thả nổi vẫn chịu được, khoản vay đó an toàn. Nếu chỉ chịu được ở kịch bản ưu đãi, thì đó là một khoản vay đang chờ một tin xấu — xem thêm ngan-hang-ha-lai-vay-mua-nha-doc-the-nao.
"Có điều kiện và có thời hạn" — chi tiết đáng chú ý
Đề xuất của TS Nguyễn Trí Hiếu gắn việc gia hạn nợ với phương án phục hồi cụ thể, theo kinh nghiệm Hàn Quốc.
Ý tưởng đằng sau: gia hạn nợ vô điều kiện chỉ dời vấn đề sang tương lai. Gia hạn kèm phương án phục hồi thì buộc bên vay phải có kế hoạch — bán bớt tài sản, cơ cấu lại dự án, hoặc tìm đối tác — và bên cho vay có mốc để kiểm.
-> Với người đã mua ở một dự án đang chậm, đây là điểm đáng theo dõi. Câu hỏi không phải "dự án có được gia hạn không" mà là "phương án phục hồi là gì, và mốc kiểm ở đâu". Câu thứ hai mới cho biết bao giờ có nhà.
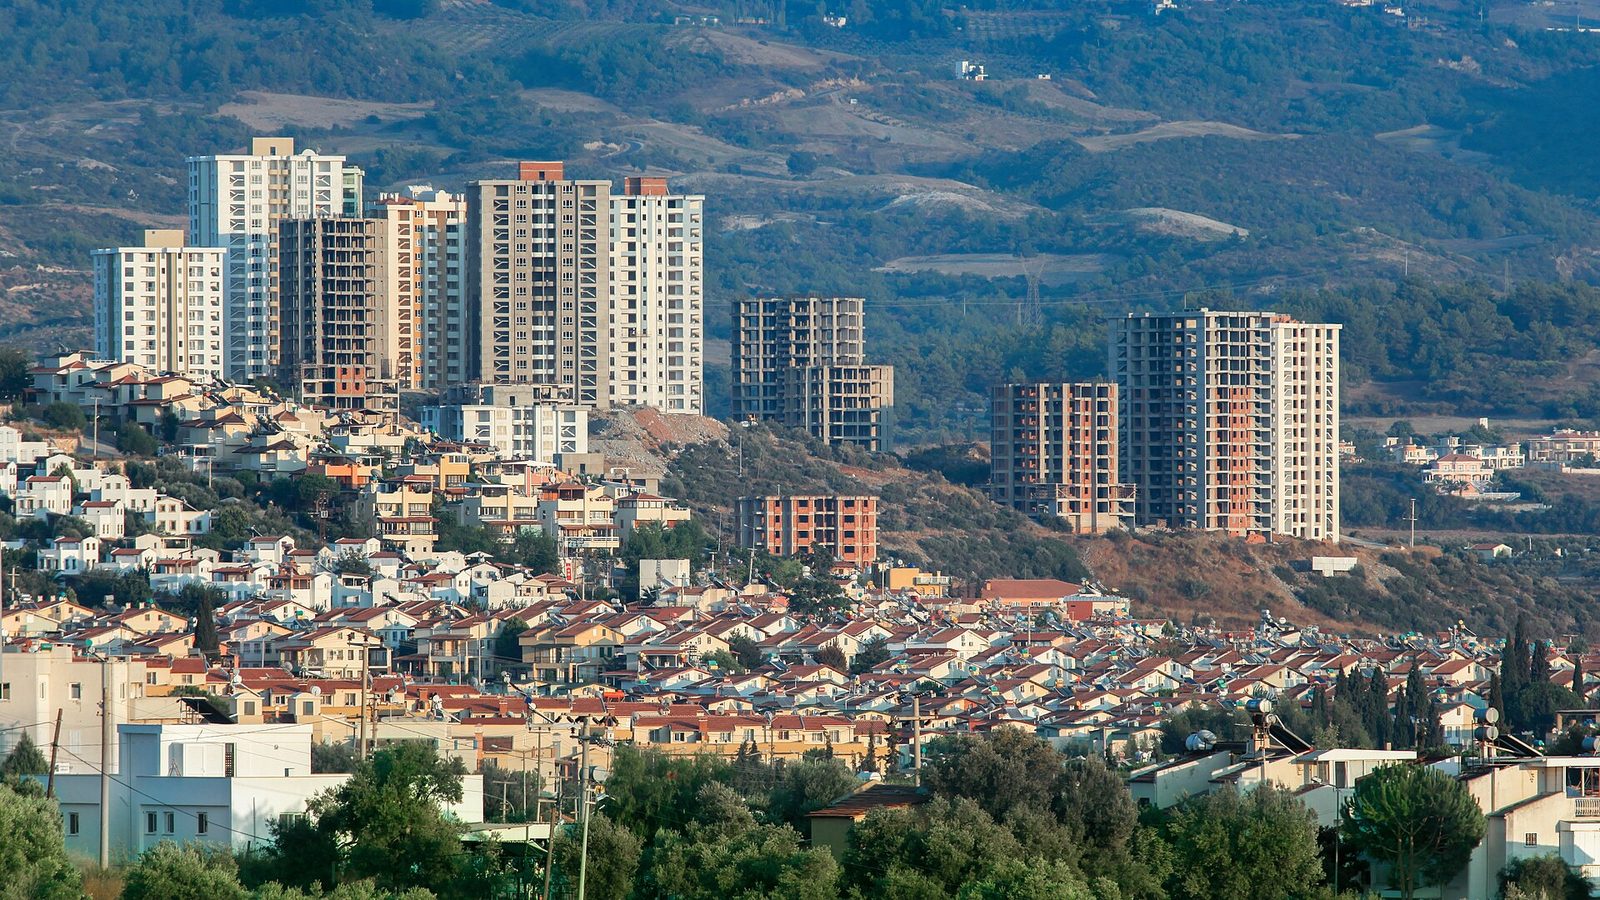
Góc nhìn cho người mua tại Khánh Hoà
Thị trường ven biển miền Trung có ba đặc điểm khiến hướng chính sách này liên quan trực tiếp.
Một, tỷ trọng tài sản thứ hai cao. Nếu giới hạn cho vay đầu cơ được siết chặt hơn, đây là nhóm chịu tác động đầu tiên — cả về tỷ lệ được vay lẫn về lãi suất.
Hai, nhiều sản phẩm gắn với khai thác lưu trú, tức là gắn với dòng tiền. Khi cách đánh giá chuyển sang "dòng tiền của dự án", sản phẩm chứng minh được dòng tiền thật sẽ có lợi thế rõ hơn sản phẩm chỉ có bảng tính dự kiến. Cách đọc các con số đó nằm ở so-lieu-du-lich-doc-sao-cho-dung-khi-mua-bds.
Ba, có những dự án đang ở các giai đoạn thủ tục khác nhau. Cách phân loại theo dự án thay vì theo doanh nghiệp có lợi cho dự án đủ pháp lý, và bất lợi cho dự án dựa vào uy tín chủ đầu tư nhiều hơn dựa vào hồ sơ của chính nó. Hướng đề xuất tương tự ở phía tín dụng nằm ở de-xuat-phan-loai-rui-ro-tin-dung-bat-dong-san.
Điều bài này không nói
Đây là ý kiến chuyên gia trong một bản tin, chưa phải quy định có hiệu lực. Bài này không nêu ngưỡng LTV hay DTI cụ thể vì các ngưỡng đó do từng ngân hàng và từng thời kỳ quy định, không có một con số chung. Bài cũng không đánh giá bất kỳ dự án hay chủ đầu tư nào.
Câu hỏi thường gặp
LTV và DTI là gì?
LTV là tỷ lệ giữa số tiền vay và giá trị tài sản bảo đảm theo định giá của ngân hàng. DTI là tỷ lệ giữa tổng nghĩa vụ trả nợ hằng tháng và thu nhập. Hai chỉ số này đo hai loại rủi ro khác nhau - LTV đo rủi ro khi giá tài sản giảm, DTI đo rủi ro khi dòng tiền của người vay hụt.
Đánh giá dự án khác đánh giá doanh nghiệp ở chỗ nào?
Đánh giá doanh nghiệp nhìn vào toàn bộ sức khoẻ tài chính của chủ đầu tư, nên một dự án tốt thuộc doanh nghiệp đang khó khăn cũng bị ảnh hưởng. Đánh giá dự án và dòng tiền thì tách riêng từng dự án theo pháp lý, tiến độ và khả năng tạo dòng tiền của chính nó.
Người mua nhà tự tính được chỉ số nào?
Cả hai. LTV tính bằng số tiền định vay chia cho giá trị tài sản theo định giá ngân hàng, không phải giá mình mua. DTI tính bằng tổng khoản phải trả hằng tháng gồm cả thẻ tín dụng và vay tiêu dùng, chia cho thu nhập ròng. Nên tính ở kịch bản lãi suất thả nổi chứ không ở kịch bản lãi ưu đãi.
Số liệu trong bài lấy từ đâu (3 mục)
| Khẳng định trong bài | Căn cứ |
|---|---|
| Đề xuất chuyển từ đánh giá doanh nghiệp sang đánh giá dự án và dòng tiền, kết hợp kiểm soát tín dụng với giải pháp xử lý thanh khoản | CafeF, ngày 30/08/2026 - bài Quản trị rủi ro tài chính bất động sản: Cần cơ chế minh bạch dòng tiền, dẫn lời ông Nguyễn Văn Đính - Phó Chủ tịch Hiệp hội Bất động sản Việt Nam (cafef.vn) |
| Các công cụ vĩ mô gồm tỷ lệ vay trên giá trị tài sản, tỷ lệ nghĩa vụ nợ trên thu nhập và giới hạn cho vay đầu cơ giúp phân biệt nhu cầu thực với đầu cơ, hạn chế rủi ro lan truyền thành bất ổn hệ thống tài chính | CafeF, ngày 30/08/2026 |
| Kinh nghiệm Hàn Quốc về hỗ trợ có điều kiện và có thời hạn, gắn việc gia hạn nợ với phương án phục hồi cụ thể | CafeF, ngày 30/08/2026, dẫn lời TS Nguyễn Trí Hiếu - chuyên gia kinh tế độc lập |
