
Một thay đổi lớn vừa diễn ra trong đầu người mua, và nó giải thích vì sao sản phẩm bán chạy hôm nay khác hẳn năm năm trước.
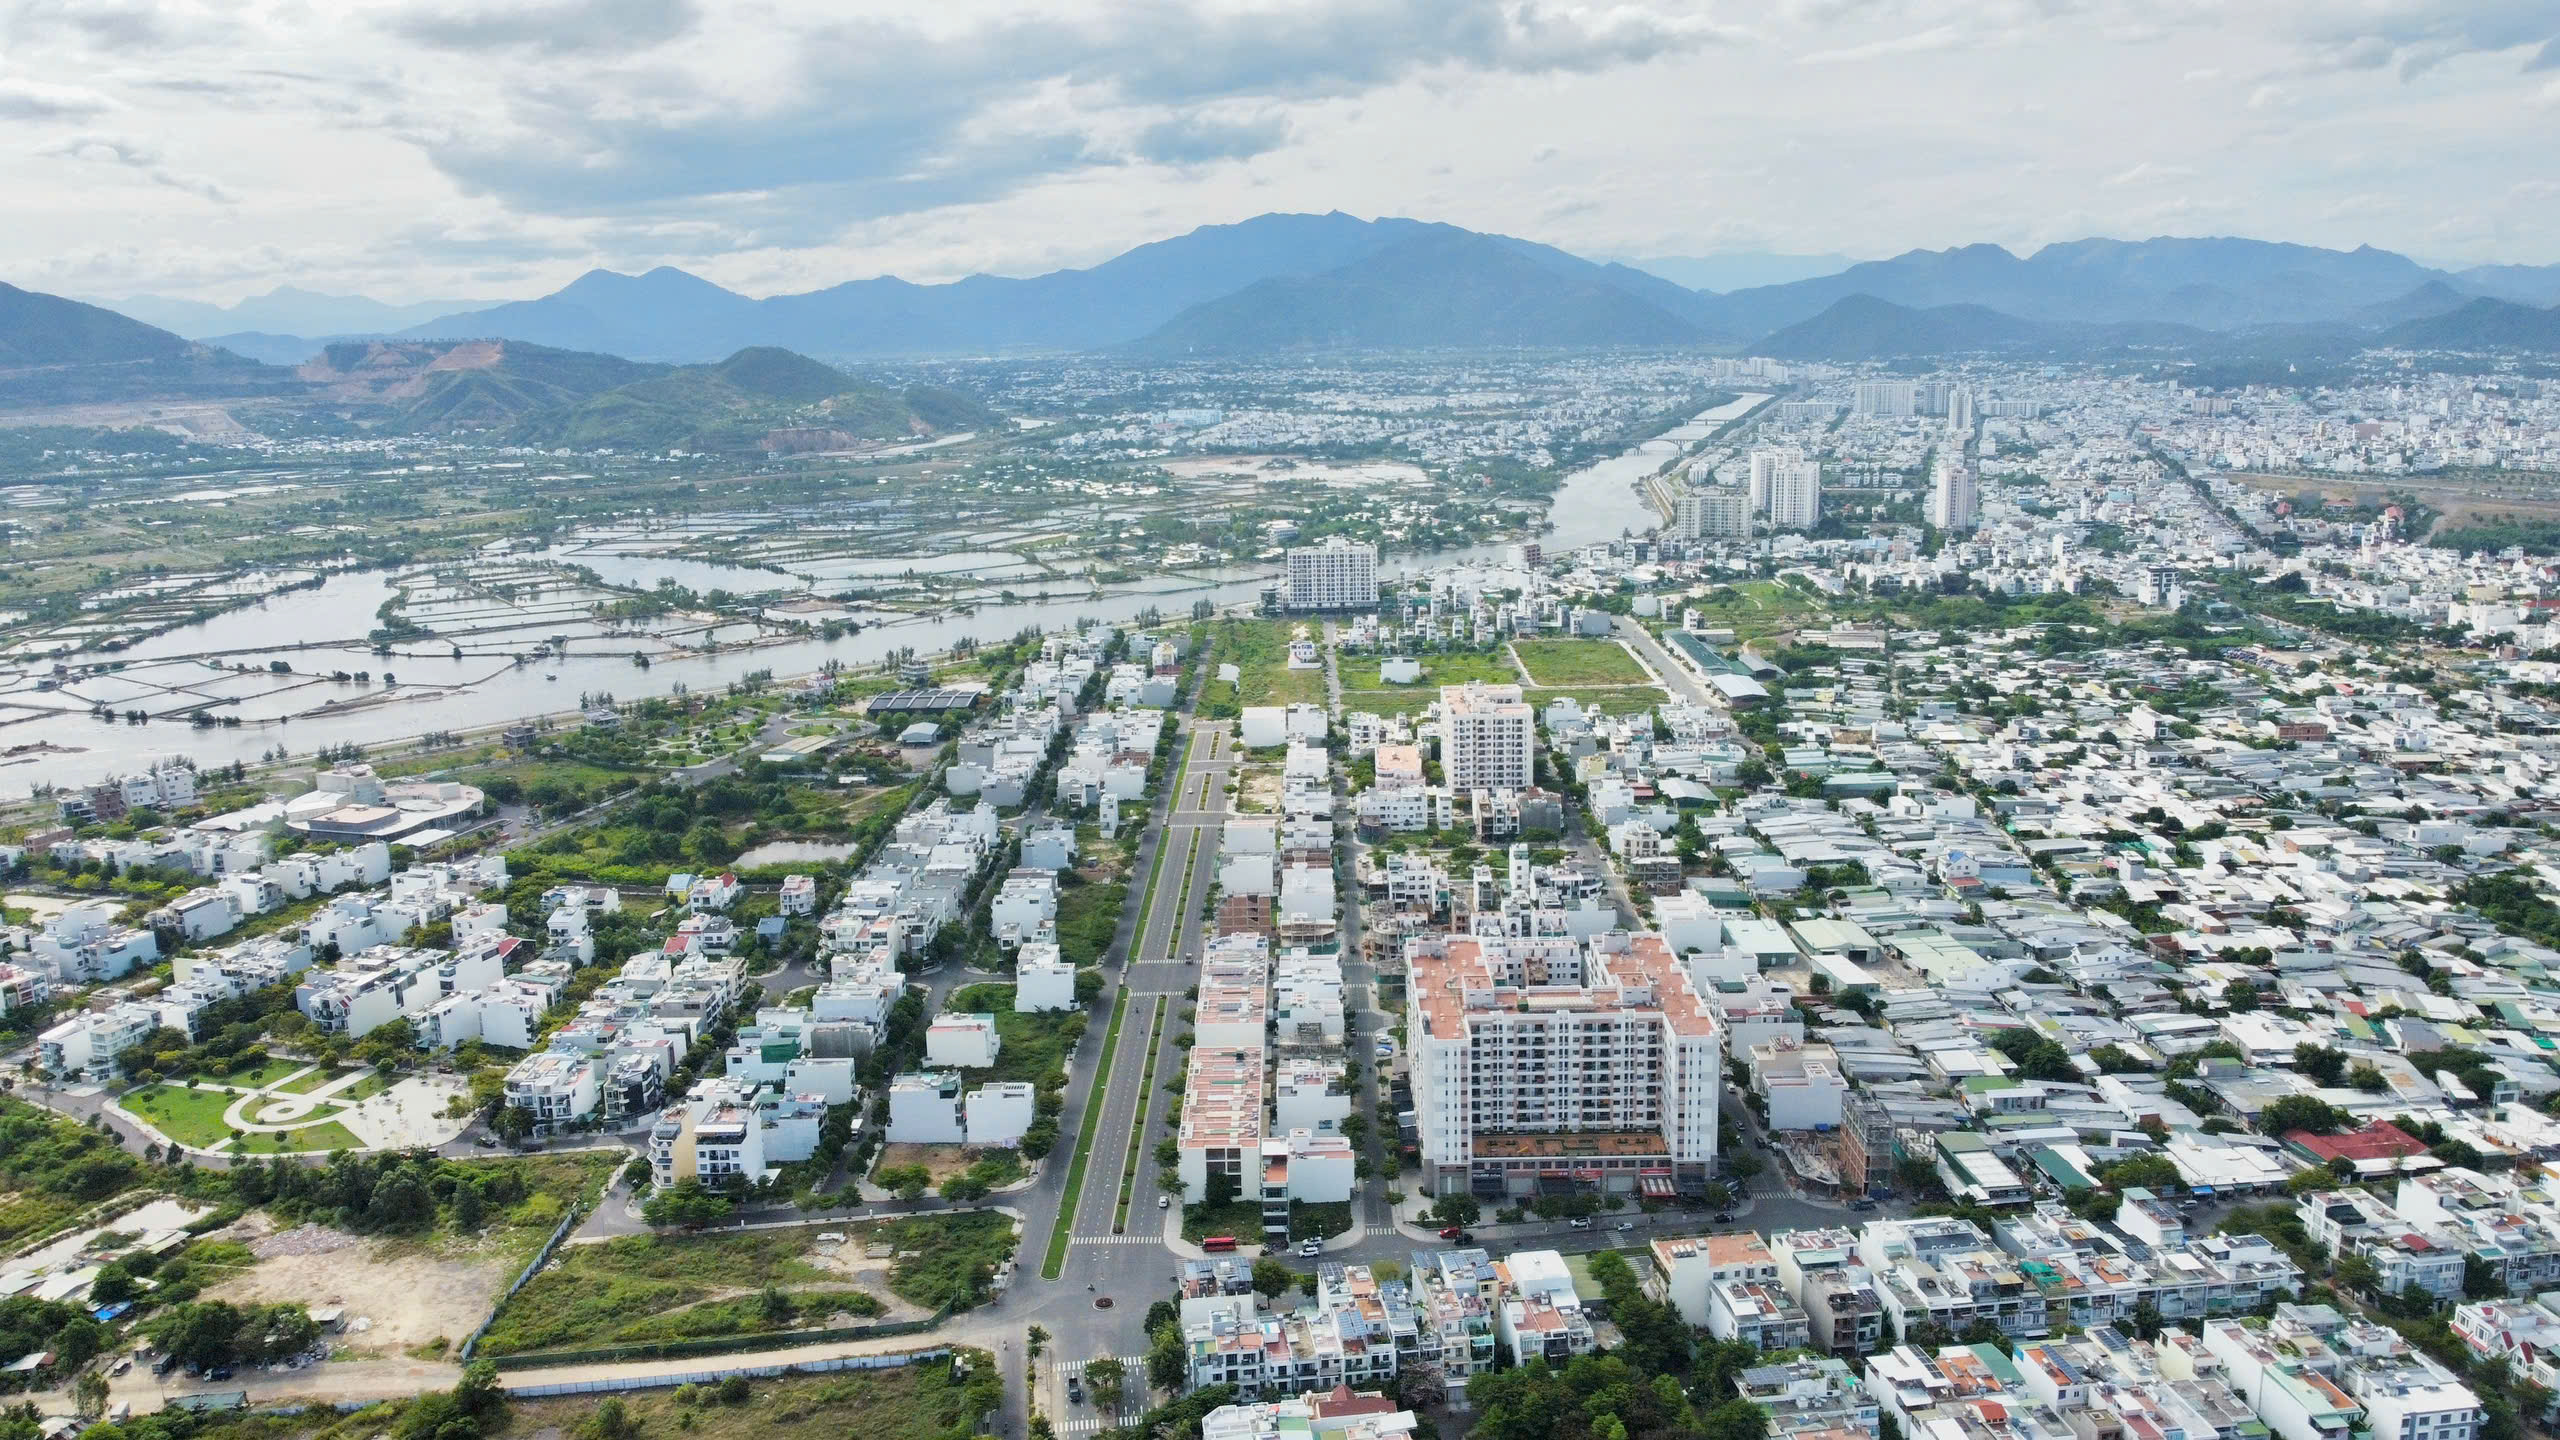
Có một thay đổi vừa diễn ra trong đầu người mua, và nó lớn hơn mọi biến động giá.
Suốt các năm 2021 đến 2024, cứ mười người mua bất động sản thì khoảng sáu người mua để tích sản chờ tăng giá, bốn người mua để ở và khai thác dòng tiền. Tỷ lệ ấy gần như đứng yên bốn năm liền.
Sang 2025, nó đảo chiều: nhóm dòng tiền lên khoảng 64%, nhóm chờ tăng giá còn khoảng 36% — theo bộ số liệu thị trường Nha Trang 2025 mà bài này dẫn ở bảng nguồn cuối trang.
Đây là lần đầu tiên nhóm dòng tiền vượt lên. Và nó giải thích khá nhiều thứ đang diễn ra trên thị trường Nha Trang hôm nay.
Trước hết, xin nói rõ về nguồn số
Phần lớn số liệu trong bài này đến từ tài liệu đào tạo của bên bán — tức là số liệu do bên bán tự tổng hợp để phục vụ lập luận bán hàng.
Chúng tôi vẫn dùng, vì đây là bộ số đầy đủ nhất hiện có về thị trường này. Nhưng chúng tôi ghi rõ xuất xứ của nó ngay ở đầu bài, để anh/chị đọc với đúng mức độ tin cậy nên có, và đối chiếu thêm trước khi đưa vào một quyết định lớn.

Nền cầu: du lịch, và tính mùa vụ gần như không có
| Chỉ tiêu | Số liệu |
|---|---|
| Khách du lịch Khánh Hoà 2024 | 10,6 triệu lượt (+45,5%), đỉnh cũ 2019 là 7,2 triệu |
| Khách quốc tế 2024 | 4,5 triệu lượt, chiếm 42% |
| Năm 2025 (tỉnh Khánh Hoà sau sáp nhập) | 16,4 triệu lượt (+14,38% so với 2024), quốc tế 5,5 triệu; doanh thu du lịch 66,7 nghìn tỷ đồng |
| 10 tháng đầu 2026 | Hơn 22,5 triệu lượt (+50,84% so với cùng kỳ), vượt chỉ tiêu cả năm 18,8 triệu; quốc tế hơn 7,8 triệu (+66,56%); công suất phòng bình quân trên 60%, riêng tháng 10 là 49,3% |
| Nguồn khách quốc tế lớn nhất | Hàn Quốc hơn 50%, Trung Quốc 16% |
| Chi tiêu bình quân mỗi ngày | Hàn khoảng 216 USD; Nga và Trung 110–120 USD |
| Lưu trú bình quân | 6,4 ngày |
| Khí hậu | Khoảng 310 ngày nắng/năm, biên độ nhiệt hai mùa chỉ khoảng 6 °C, ít bão |
Số năm 2025 và 10 tháng 2026 tính cho tỉnh Khánh Hoà sau sáp nhập ngày 01/07/2025, địa giới rộng hơn năm 2024, nên đặt các dòng cạnh nhau để thấy nhịp đi lên chứ không trừ thẳng cho nhau. Đây là số đã xảy ra của ngành du lịch do Sở Văn hoá, Thể thao và Du lịch công bố, không phải số về giá nhà đất. Khách quốc tế 10 tháng 2026 (hơn 7,8 triệu lượt) đã vượt cả năm 2025 (5,5 triệu lượt). Con số công suất phòng 49,3% của tháng 10 cho thấy tháng mưa vẫn là tháng thấp điểm thật (cập nhật 08/11/2026).
Con số đáng chú ý nhất không phải 10,6 triệu lượt, mà là 310 ngày nắng và biên độ nhiệt hai mùa chỉ 6 °C.
-> Một điểm đến gần như không có mùa thấp điểm thì tài sản cho thuê ở đó có công suất trải đều quanh năm, thay vì dồn vào vài tháng hè. Đó là nền của luận điểm "khai thác bốn mùa", và nó là một lợi thế thật, kiểm chứng được bằng chính trải nghiệm của người từng ở đây.
Nhưng lệ thuộc vào một nguồn khách chiếm hơn một nửa cũng là một rủi ro thật. Một thay đổi chính sách thị thực, một biến động đường bay Hàn Quốc, là đủ để công suất thuê của cả thành phố lệch đi.
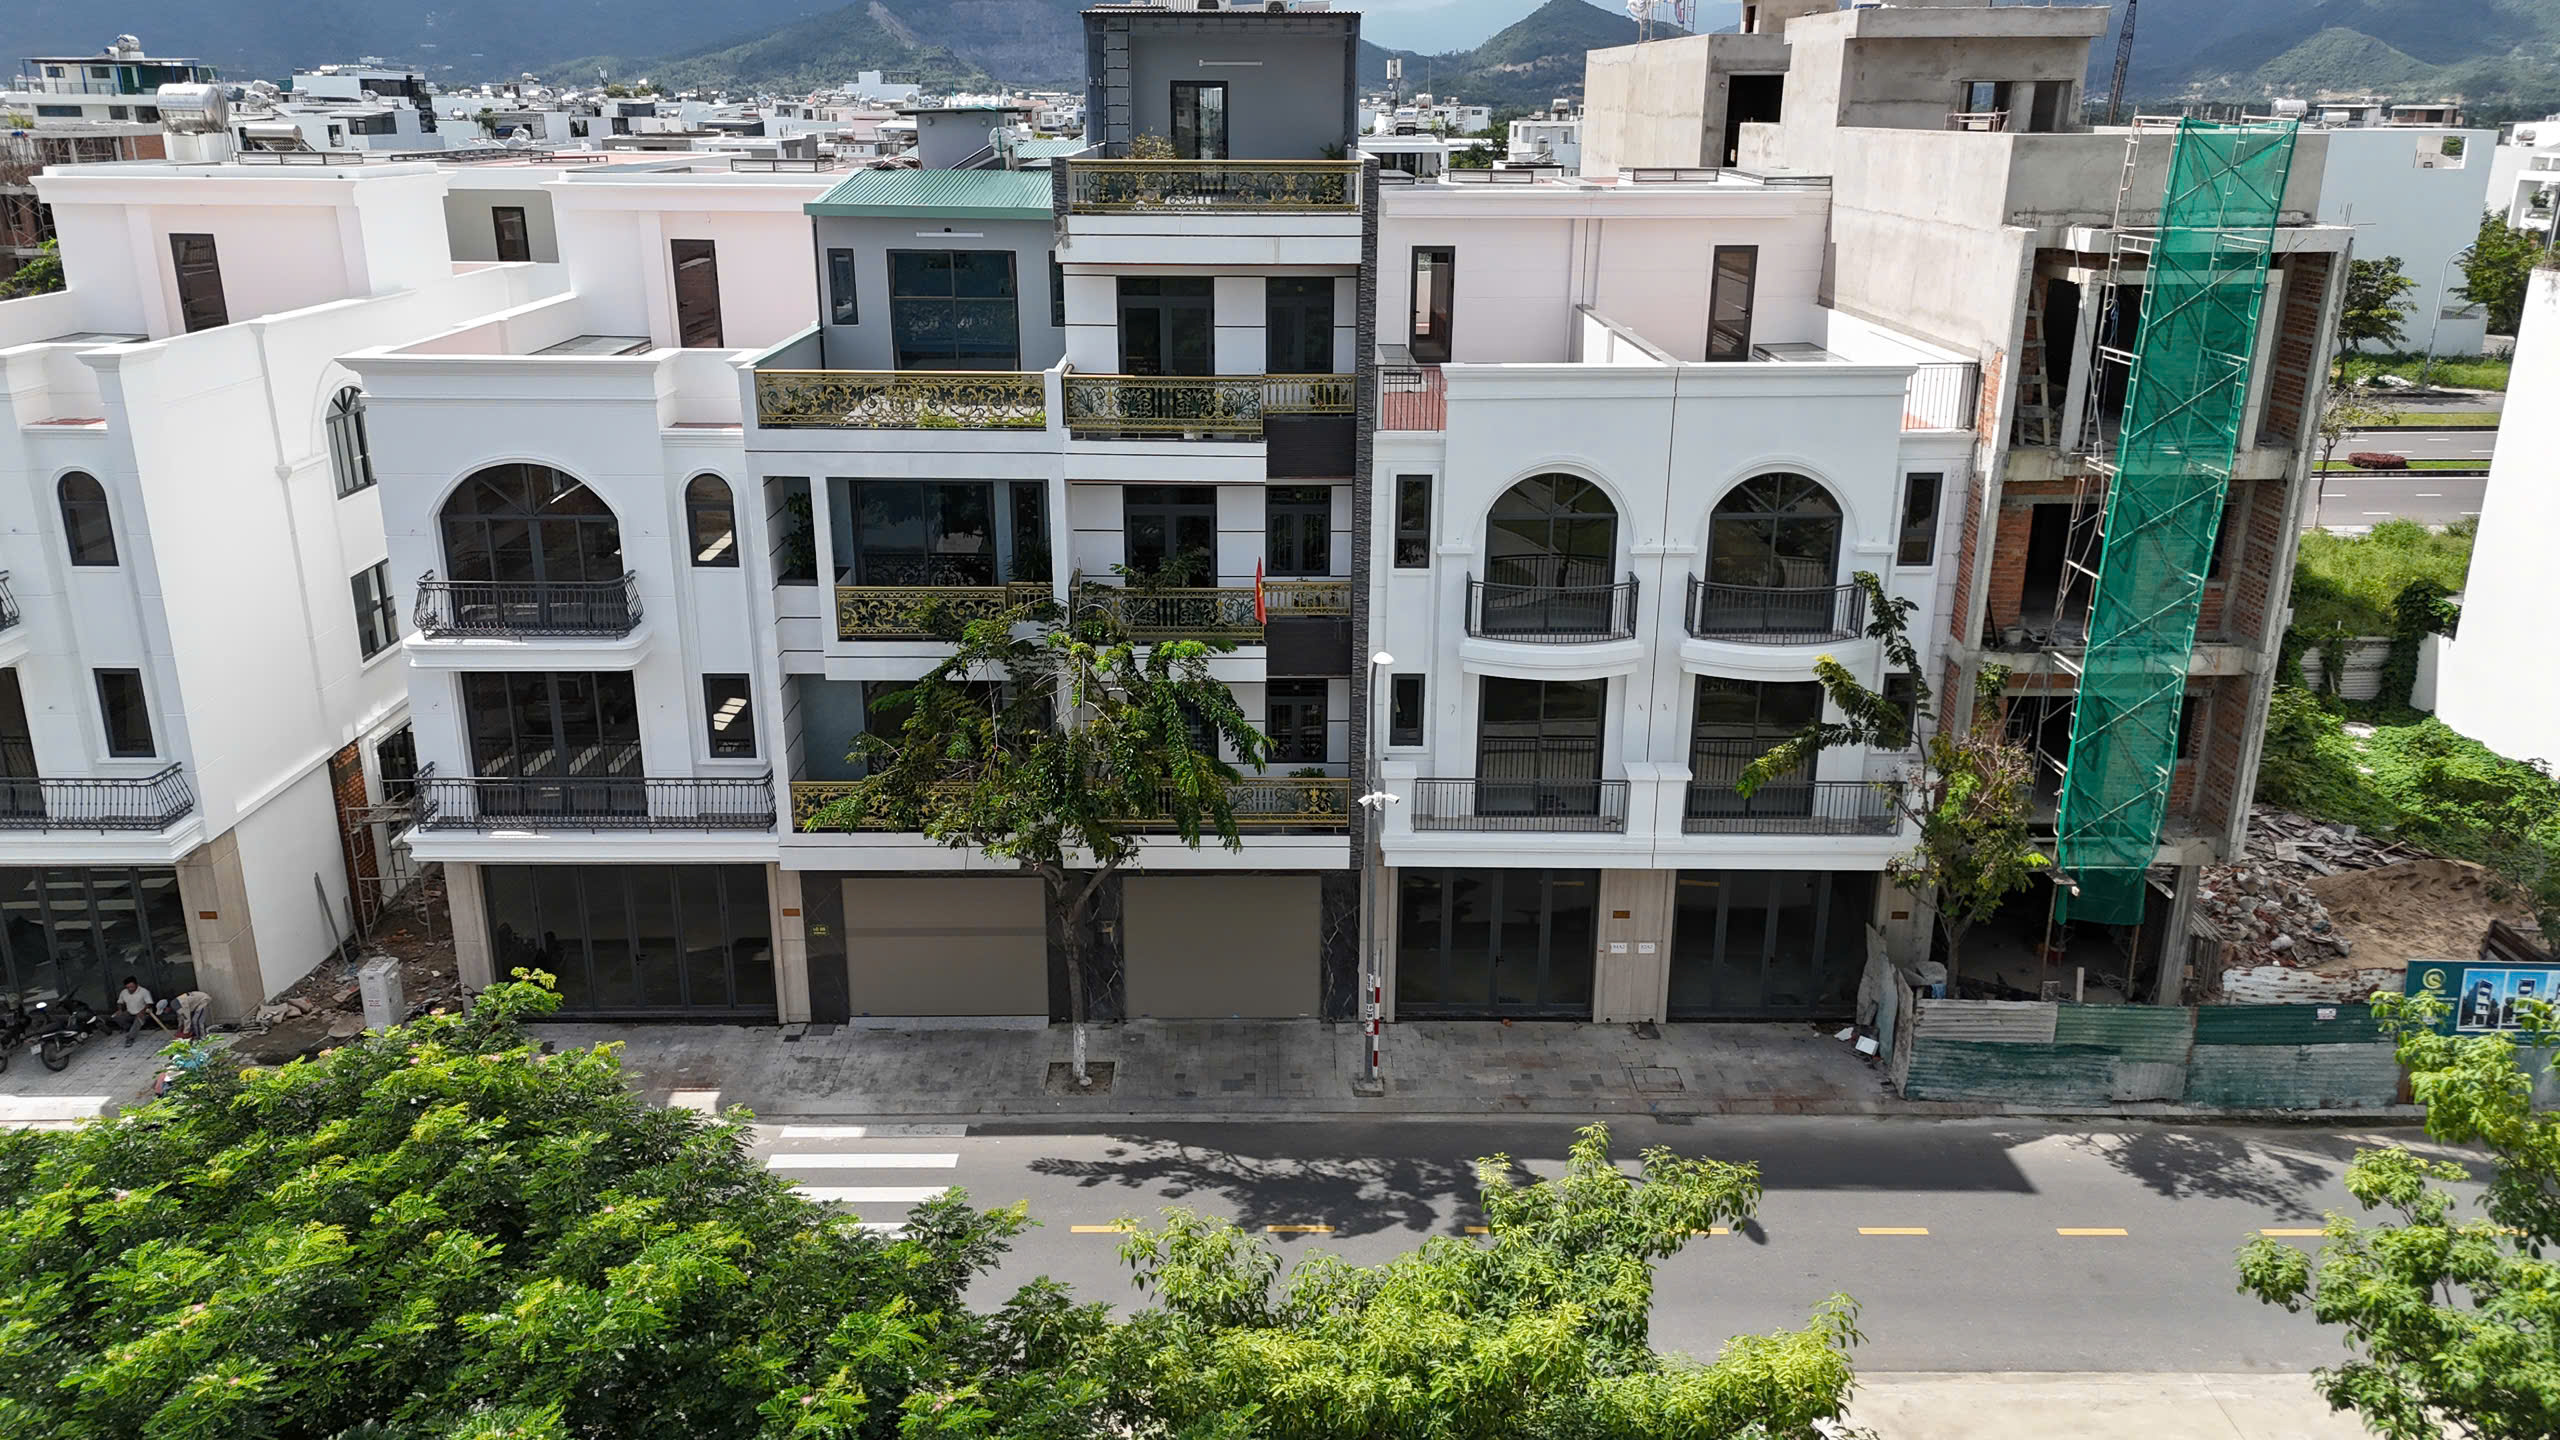
Nền giá: đã tăng mạnh, và đó là tin có hai mặt
Mức tăng một năm của các khu đô thị thấp tầng, theo tài liệu 2025:
| Khu vực | Trung bình | Tăng một năm |
|---|---|---|
| VCN Phước Hải | ~95 tr/m² | +42% |
| Hà Quang 2 | ~77 tr/m² | +40% |
| Mỹ Gia | ~46 tr/m² | +30% |
| Hòn Rớ | ~36 tr/m² | +20% |
Đất mặt tiền thì phân tầng rất rõ: mặt biển Trần Phú 500–600 triệu/m², Lê Thánh Tôn 400–500, trong khi Vành đai 2 chỉ khoảng 97–105 triệu/m².
Giá thuê căn hộ nằm trong khoảng 10–28 triệu/tháng tuỳ loại căn và dự án.
Xin nói rõ về mấy con số vừa nêu: đây là mặt bằng giá rao của khu vực theo tài liệu năm 2025, không phải giá bán của bất kỳ sản phẩm nào chúng tôi đang phân phối, và cũng không phải giá của hôm nay. Giá khu vực đổi theo từng quý. Hãy dùng bảng trên như một cái thước đo tương quan giữa các khu — khu nào đang đắt hơn khu nào, chênh bao nhiêu lần — chứ đừng dùng nó làm căn cứ trả giá cho một căn cụ thể.
Đây là chỗ cần tỉnh táo. Một thị trường vừa đi lên 40% trong mười hai tháng qua là thị trường đã tăng rồi, không phải thị trường sắp tăng. Người vào sau đang mua ở một nền giá cao hơn hẳn người vào trước — và phần lợi nhuận dễ nhất của chu kỳ này đã có chủ.
Quỹ đất: lý do nền giá khó lùi sâu
| Thành phố | Quỹ đất trung tâm |
|---|---|
| TP.HCM | 14.000 ha |
| Hà Nội | 12.000 ha |
| Đà Nẵng | 3.000 ha |
| Nha Trang | 1.200 ha — thực còn 600–700 ha |
Con số này là lập luận mạnh nhất của phía bán, và nó có cơ sở vật lý: thành phố bị kẹp giữa biển và núi, không nở ra được.
Nhưng khan hiếm đất không tự động biến thành thanh khoản. Giai đoạn 2019–2021 đã chứng minh điều đó: đất vẫn khan hiếm y như bây giờ, mà giá vẫn giảm 20–40% và gần như không có người mua.
Ký ức chưa cũ: chuyện condotel
Ai đã theo thị trường này đủ lâu đều nhớ. Giai đoạn 2017–2018 xuất hiện khái niệm "đất không hình thành đơn vị ở"; condotel và biệt thự nghỉ dưỡng xây trên đất thương mại dịch vụ không được cấp sổ hồng. Tới 2019–2021, thanh tra rà soát cộng với dịch bệnh, giá giảm 20–40%, thanh khoản tê liệt.
Từ 2022 trở đi thị trường tái cấu trúc: phân định rõ đất ở và đất thương mại dịch vụ; dự án nhà ở đô thị có đất ở lâu dài được cấp sổ bình thường, còn dự án cũ không sổ thì vẫn đóng băng.
-> Bài học rút ra không phải "tránh xa Nha Trang", cũng không phải "đất thương mại dịch vụ là xấu". Bài học là: loại đất quyết định số phận của tài sản khi thị trường xấu đi. Lúc thuận buồm thì hai loại đất trông giống nhau; lúc cần bán gấp thì chúng khác nhau một trời một vực.
Ai đang mua
Khoảng 70–80% nhà đầu tư đến từ Hà Nội và TP.HCM. Nghĩa là phần lớn người quyết định giá ở thị trường này không sống ở đây.
Điều đó có hai hệ quả rất thực tế. Thứ nhất, sức mua của Nha Trang nhạy với tình hình thị trường Hà Nội — Hà Nội siết thì tiền về đây cũng chậm lại. Thứ hai, người mua từ xa khó tự kiểm chứng thực địa, nên dễ mua theo phối cảnh và theo lời kể hơn là theo thứ họ nhìn tận mắt.
Ai KHÔNG nên bước vào lúc này
Người kỳ vọng lặp lại mức +40% của năm vừa rồi. Con số đó là của một năm đã qua, ở một nền giá thấp hơn hôm nay. Lấy quá khứ làm cam kết cho tương lai là sai lầm cũ nhất của thị trường này.
Người dùng đòn bẩy cao và cần thoát hàng trong vòng một năm. Nha Trang có nhịp thanh khoản không đều; khi thị trường chững, thời gian bán một căn tính bằng quý chứ không bằng tuần.
Người chưa phân biệt được đất ở và đất thương mại dịch vụ. Đây không phải chi tiết kỹ thuật cho người trong nghề — nó là thứ quyết định anh/chị cầm được cái gì trong tay sau này. Chưa nắm rõ chỗ đó thì chưa nên đặt cọc bất cứ căn nào, ở bất kỳ dự án nào.
Câu hỏi thường gặp
Bất động sản Nha Trang hiện ai đang mua nhiều nhất?
Theo tài liệu thị trường, khoảng 70–80% nhà đầu tư đến từ Hà Nội và TP.HCM. Người mua tại chỗ chiếm phần nhỏ hơn và thường nghiêng về nhà phố để ở trong khu dân cư hiện hữu.
Vì sao người ta hay nhắc chuyện condotel Nha Trang?
Giai đoạn 2017–2018 nhiều sản phẩm nghỉ dưỡng xây trên đất thương mại dịch vụ dưới khái niệm đất không hình thành đơn vị ở và sau đó không được cấp sổ hồng. Tới 2019–2021, cùng với rà soát pháp lý và dịch bệnh, giá giảm 20–40% và thanh khoản tê liệt. Đó là ký ức chưa cũ của thị trường này.
Giá đất Nha Trang một năm qua tăng bao nhiêu?
Tuỳ khu. Theo tài liệu thị trường 2025, biên đi lên của các khu đô thị thấp tầng dao động khoảng 20–42% trong một năm, cao nhất ở VCN Phước Hải và Hà Quang 2. Đây là số liệu bên bán tổng hợp, nên đối chiếu thêm trước khi ra quyết định.
Nha Trang còn nhiều đất để phát triển không?
Quỹ đất trung tâm khoảng 1.200 ha và thực còn 600–700 ha sau khi trừ đất quân sự cùng khu bảo tồn. So với TP.HCM 14.000 ha hay Hà Nội 12.000 ha thì đây là một thị trường bị giới hạn rõ về nguồn cung đất trung tâm.
Số liệu trong bài lấy từ đâu (16 mục)
| Khẳng định trong bài | Căn cứ |
|---|---|
| Năm 2025 tỷ trọng người mua chọn để ở và khai thác dòng tiền là khoảng 64%, nhóm mua để chờ tăng giá chiếm khoảng 36%; các năm 2021–2024 tỷ lệ này lần lượt quanh mức 40% và 60% | wiki/market/thi-truong-nha-trang-2025 |
| Khách du lịch Khánh Hoà năm 2024 đạt 10,6 triệu lượt, +45,5% so với năm trước; đỉnh cũ năm 2019 là 7,2 triệu lượt | wiki/market/thi-truong-nha-trang-2025 |
| 9 tháng đầu năm 2026, Khánh Hoà (tỉnh mới sau sáp nhập) đón hơn 20,4 triệu lượt khách, tăng 45,66% so với cùng kỳ; khách quốc tế hơn 7,1 triệu lượt, tăng 69,05%; doanh thu du lịch ước 67.951,7 tỷ đồng (số ước của Sở Văn hoá, Thể thao và Du lịch Khánh Hoà) | Báo Thế giới và Việt Nam (baoquocte.vn), ngày 12/10/2026 — bài Khách quốc tế đến Khánh Hoà đạt hơn 7,1 triệu lượt (đọc ngày 27/10/2026) |
| Năm 2025 Khánh Hoà đón 16,4 triệu lượt khách, +14,38% so với 2024; khách quốc tế 5,5 triệu lượt; doanh thu du lịch 66,7 nghìn tỷ đồng, +16,84% (số của Sở Văn hoá, Thể thao và Du lịch Khánh Hoà, tỉnh sau sáp nhập) | Báo Văn hoá (baovanhoa.vn), ngày 22/12/2025 — bài Khánh Hoà đón 16,4 triệu lượt khách du lịch trong năm 2025 (đọc ngày 08/11/2026) |
| 10 tháng đầu năm 2026 Khánh Hoà đón hơn 22,5 triệu lượt khách, +50,84% so với cùng kỳ, vượt chỉ tiêu cả năm 18,8 triệu lượt; khách quốc tế hơn 7,8 triệu lượt, +66,56%; doanh thu du lịch ước 72.239,7 tỷ đồng, +20,9%; công suất phòng bình quân 10 tháng trên 60%, riêng tháng 10 là 49,3% (số của Sở Văn hoá, Thể thao và Du lịch Khánh Hoà) | VietnamPlus (vietnamplus.vn), ngày 27/10/2026 — bài Khánh Hoà vượt chỉ tiêu khách du lịch cả năm chỉ sau 10 tháng (đọc ngày 08/11/2026) |
| Khách quốc tế 2024 đạt 4,5 triệu lượt, chiếm 42%; Hàn Quốc chiếm hơn 50% nguồn khách quốc tế, Trung Quốc 16% | wiki/market/thi-truong-nha-trang-2025 |
| Chi tiêu bình quân mỗi ngày của khách Hàn khoảng 216 USD, khách Nga và Trung 110–120 USD; lưu trú bình quân 6,4 ngày | wiki/market/thi-truong-nha-trang-2025 |
| Nha Trang có khoảng 310 ngày nắng mỗi năm, biên độ nhiệt hai mùa chỉ khoảng 6 độ C, ít bão | wiki/market/thi-truong-nha-trang-2025 |
| Nền giá thấp tầng theo khu vực năm 2025 — VCN Phước Hải trung bình 95 triệu/m2 với biên +42% một năm, Hà Quang 2 trung bình 77 triệu/m2 với biên +40%, Mỹ Gia trung bình 46 triệu/m2 với biên +30%, Hòn Rớ trung bình 36 triệu/m2 với biên +20% | wiki/market/thi-truong-nha-trang-2025 |
| Đất mặt biển Trần Phú 500–600 triệu/m2; Lê Thánh Tôn 400–500 triệu/m2; Vành đai 2 khoảng 97–105 triệu/m2 | wiki/market/thi-truong-nha-trang-2025 |
| Giá cho thuê căn hộ Nha Trang khoảng 10–28 triệu/tháng tuỳ loại căn và dự án | wiki/market/thi-truong-nha-trang-2025 |
| Quỹ đất trung tâm Nha Trang khoảng 1.200 ha, thực còn 600–700 ha; so với TP.HCM 14.000 ha, Hà Nội 12.000 ha, Đà Nẵng 3.000 ha | wiki/market/thi-truong-nha-trang-2025 |
| Giai đoạn 2019–2021 giá bất động sản Nha Trang giảm 20–40%, thanh khoản tê liệt sau rà soát pháp lý và dịch bệnh | wiki/market/thi-truong-nha-trang-2025 |
| Giai đoạn 2017–2018 xuất hiện khái niệm đất không hình thành đơn vị ở; condotel và biệt thự nghỉ dưỡng trên đất thương mại dịch vụ không được cấp sổ hồng | wiki/market/thi-truong-nha-trang-2025 |
| Khoảng 70–80% nhà đầu tư bất động sản Nha Trang đến từ Hà Nội và TP.HCM | wiki/market/thi-truong-nha-trang-2025 |
| Số liệu thị trường trong bài lấy từ tài liệu đào tạo của bên bán, là số liệu bên bán tự tổng hợp | wiki/market/thi-truong-nha-trang-2025 |
