
Theo VnExpress ngày 17/9/2026 và CafeF ngày 18/9/2026, Ngân hàng Nhà nước điều chỉnh cách tính dư nợ bất động sản khi theo dõi tăng trưởng tín dụng năm 2026: phần dư nợ tăng thêm cho nhà hàng, khách sạn, khu du lịch, du lịch sinh thái và nghỉ dưỡng không tính vào giới hạn tăng trưởng dư nợ bất động sản, áp dụng trong cả năm 2026 nhưng vẫn nằm trong chỉ tiêu tín dụng chung của từng ngân hàng. Trước đó nhà ở xã hội, khu công nghiệp, khu chế xuất đã được loại trừ tương tự. Đến 28/8/2026 tín dụng toàn hệ thống đạt khoảng 20,5 triệu tỷ đồng, tăng 10,2% so với cuối 2025; dư nợ bất động sản cuối tháng 6 là 5,146 triệu tỷ, chiếm 25,5% tổng dư nợ. Chuyên gia gọi đây là tái cơ cấu kỹ thuật, không nâng trần chung. Bài này đọc tin theo góc người mua và người đang giữ bất động sản nghỉ dưỡng ở Khánh Hoà.
Theo VnExpress ngày 17/9/2026, Ngân hàng Nhà nước điều chỉnh cách tính dư nợ bất động sản khi theo dõi tăng trưởng tín dụng năm 2026: phần dư nợ tăng thêm cho nhà hàng, khách sạn, khu du lịch, du lịch sinh thái và nghỉ dưỡng không tính vào giới hạn tăng trưởng dư nợ bất động sản. Việc loại trừ áp dụng trong cả năm 2026; các khoản vay này vẫn nằm trong chỉ tiêu tín dụng chung của từng ngân hàng. Trước đó, nhà ở xã hội, khu công nghiệp và khu chế xuất đã được loại trừ theo cách tương tự. Đến 28/8/2026, tín dụng toàn hệ thống đạt khoảng 20,5 triệu tỷ đồng, tăng 10,2% so với cuối 2025.
Nới ở đâu, và không nới ở đâu?
Nới ở cách đếm, không nới ở lượng tiền. Theo CafeF ngày 18/9/2026, dư nợ bất động sản cuối tháng 6/2026 là 5,146 triệu tỷ đồng, tăng 8,3% so với cuối 2025 và chiếm 25,5% tổng dư nợ. Ngân hàng nào có tỷ trọng bất động sản sát ngưỡng theo dõi thì nay được cho vay khách sạn, nghỉ dưỡng thêm mà không làm tỷ trọng đó nhích lên. Nhưng tổng tiền ngân hàng được cho vay trong năm không đổi — cho vay chỗ này nhiều thì chỗ khác ít đi.
| Nội dung | Trước | Từ điều chỉnh |
|---|---|---|
| Vay xây, vận hành khách sạn, khu nghỉ dưỡng | Tính vào dư nợ bất động sản | Phần tăng thêm không tính |
| Nhà ở xã hội, khu công nghiệp, khu chế xuất | Đã loại trừ trước đó | Giữ nguyên |
| Vay mua nhà đất của cá nhân | Tính vào dư nợ bất động sản | Không đổi |
| Trần tín dụng chung của từng ngân hàng | Theo chỉ tiêu được giao | Không đổi |
Hai ý kiến chuyên gia trong bài CafeF nói hai mặt của cùng một việc. Ông Nguyễn Viết Hùng (Tổng giám đốc H Holding) thấy tác động mở room cho tín dụng bất động sản và khơi thông vốn cho du lịch, dịch vụ, giúp "hồi sinh tài sản và giảm áp lực nợ xấu". Ông Trần Anh Tùng (Đại học Kinh tế – Tài chính TP.HCM) đặt câu hỏi ngược: mỗi đồng tín dụng bổ sung tạo ra bao nhiêu GDP và dòng tiền thực — tức ưu ái hay không không phải câu hỏi chính.
-> Đây là tin cho bên đi vay để xây và vận hành, không phải cho bên mua từng căn. Người mua condotel vẫn vay theo quy định vay mua nhà đất, và ngân hàng vẫn tự chọn dự án nào cho vay.

Góc nhìn cho người mua tại Khánh Hoà
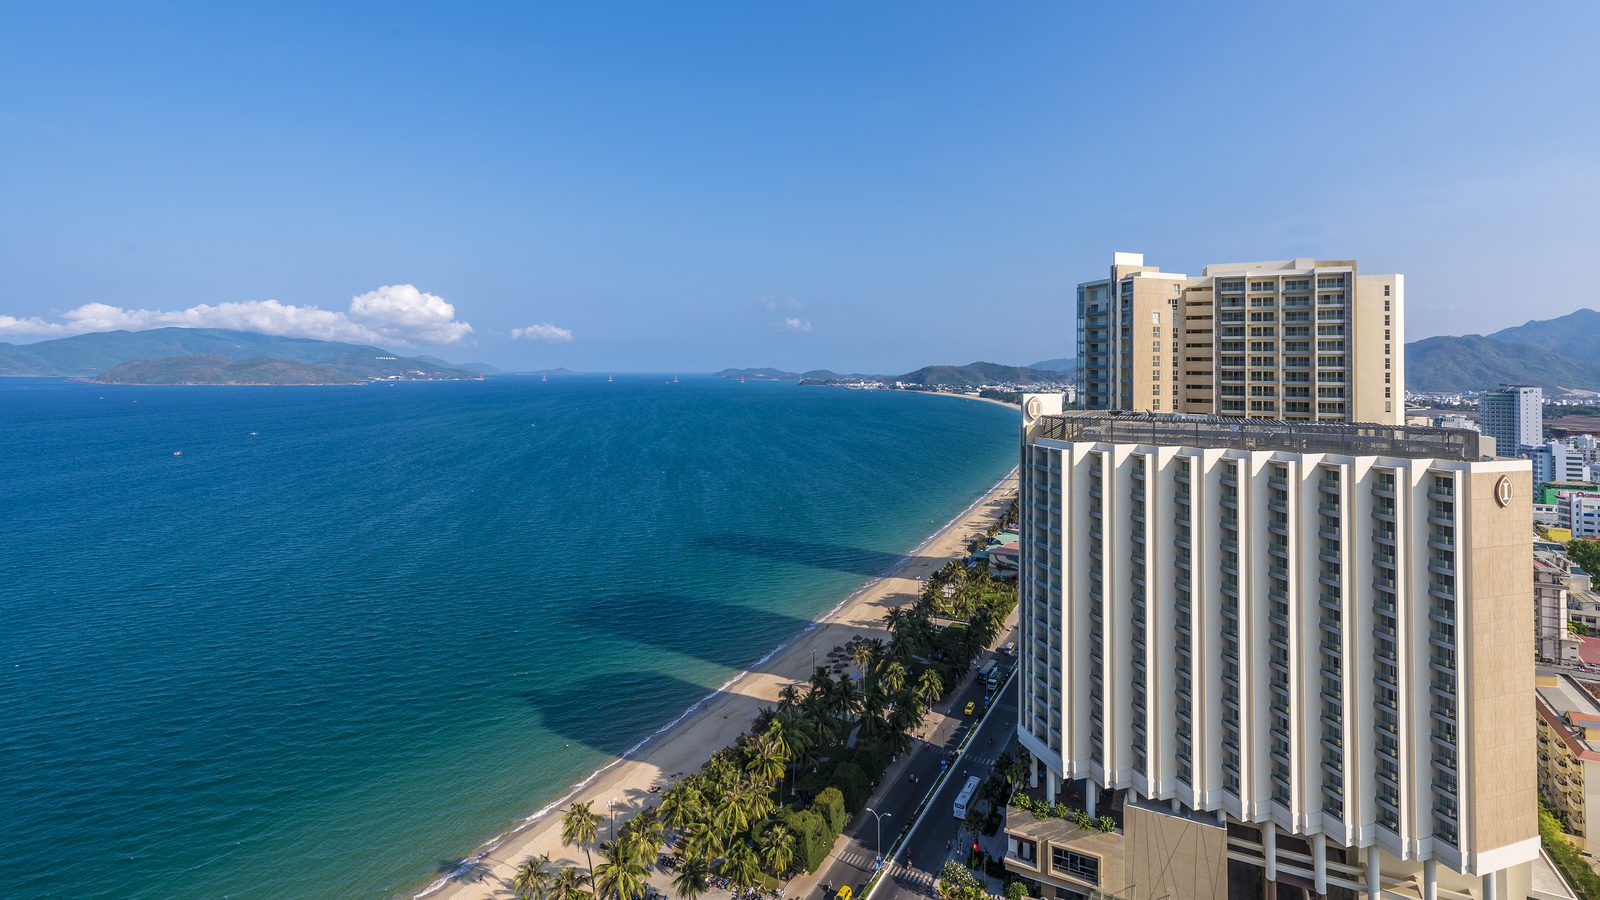
Khánh Hoà là nơi tin này chạm đúng nhóm tài sản đang kẹt. Bất động sản nghỉ dưỡng ở Nha Trang, Cam Ranh gồm nhiều dự án condotel, biệt thự biển bàn giao chậm hoặc vận hành yếu, và nhiều chủ đầu tư trong nhóm đó bị tắc vốn vì khoản vay bị xếp vào "bất động sản" — nhóm bị theo dõi chặt. Việc loại phần dư nợ tăng thêm cho khách sạn, khu du lịch ra khỏi giới hạn mở một đường: ngân hàng có thể cho vay để hoàn thiện và vận hành phần khách sạn, khu nghỉ dưỡng của các dự án đó mà không vướng tỷ trọng.
Ba điều người mua và người đang giữ tài sản nghỉ dưỡng nên đọc ra:
- Với người đang giữ condotel, biệt thự biển bàn giao dở: hỏi chủ đầu tư có kế hoạch vay
mới để hoàn thiện không, và ngân hàng nào. Tin này là điều kiện cần, không phải điều kiện đủ — ngân hàng vẫn thẩm định dòng tiền vận hành trước khi giải ngân, và dự án có tranh chấp pháp lý thì vẫn không vay được (xem giải cứu bất động sản nghỉ dưỡng chia năm nhóm).
- Với người định mua nghỉ dưỡng để cho thuê: lãi vay cho cá nhân không đổi vì điều chỉnh
này, và nhà đầu tư vẫn đang chọn lọc vì lãi cao (xem nhà đầu tư chọn lọc bất động sản nghỉ dưỡng vì lãi vay cao). Điều thay đổi là dự án nào có đơn vị vận hành khách sạn thật sẽ dễ có vốn hoàn thiện hơn — đó là tiêu chí lọc, không phải lý do mua.
- Với người mua để ở: gần như không ảnh hưởng. Vay mua nhà của cá nhân vẫn tính vào dư nợ
bất động sản và vẫn chịu cách theo dõi cũ; đề xuất phân loại rủi ro theo từng loại khoản vay còn đang bàn (xem đề xuất phân loại rủi ro tín dụng bất động sản).
Đọc tin này bằng một câu: tiền cho khách sạn ở Nha Trang dễ vào hơn, nhưng vẫn phải là dự án ngân hàng chịu cho vay — và ngân hàng chịu cho vay khi có công suất phòng thật để trả nợ (xem công suất phòng lưu trú Nha Trang đủ hay thiếu).
-> Tác động thật của điều chỉnh này lộ ra ở quý IV/2026: dự án nghỉ dưỡng nào ở Khánh Hoà công bố được khoản vay hoàn thiện mới, dự án nào không. Danh sách đó nói nhiều hơn chính sách.
Câu hỏi thường gặp
Ngân hàng Nhà nước vừa nới gì cho khách sạn, nghỉ dưỡng?
Theo VnExpress ngày 17/9/2026, phần dư nợ tăng thêm cho nhà hàng, khách sạn, khu du lịch, du lịch sinh thái và nghỉ dưỡng không còn tính vào giới hạn tăng trưởng dư nợ bất động sản trong năm 2026. Khoản vay vẫn nằm trong chỉ tiêu tín dụng chung của từng ngân hàng, tức không phải thêm tiền mới mà là bỏ một rào chắn phụ.
Tín dụng bất động sản hiện chiếm bao nhiêu?
Cuối tháng 6/2026 dư nợ bất động sản là 5,146 triệu tỷ đồng, chiếm 25,5% tổng dư nợ, tăng 8,3% so với cuối 2025, theo CafeF ngày 18/9/2026. Tín dụng toàn hệ thống đến 28/8/2026 khoảng 20,5 triệu tỷ, tăng 10,2%.
Tin này có làm condotel, biệt thự biển ở Nha Trang dễ bán hơn không?
Không trực tiếp. Chính sách nới cho bên đi vay để xây và vận hành khách sạn, khu nghỉ dưỡng; người mua một căn condotel vẫn vay theo quy định vay mua nhà đất của từng ngân hàng, và ngân hàng vẫn tự chọn dự án. Tác động gián tiếp là chủ đầu tư nghỉ dưỡng có thêm đường vốn để hoàn thiện và vận hành.
Vì sao gọi là tái cơ cấu kỹ thuật?
Vì trần tín dụng chung của hệ thống không đổi; Ngân hàng Nhà nước chỉ đổi cách đếm để một số khoản vay không bị tính là "bất động sản" khi theo dõi tỷ trọng. Tiền cho khách sạn tăng thì ngân hàng phải bớt ở chỗ khác trong cùng chỉ tiêu của mình.
Số liệu trong bài lấy từ đâu (6 mục)
| Khẳng định trong bài | Căn cứ |
|---|---|
| Ngân hàng Nhà nước điều chỉnh cách tính dư nợ bất động sản khi theo dõi tăng trưởng tín dụng năm 2026: phần dư nợ tăng thêm cho nhà hàng, khách sạn, khu du lịch, du lịch sinh thái, nghỉ dưỡng không tính vào giới hạn tăng trưởng dư nợ bất động sản, áp dụng trong năm 2026, vẫn nằm trong chỉ tiêu tín dụng chung của từng ngân hàng; trước đó nhà ở xã hội, khu công nghiệp, khu chế xuất đã được loại trừ; đến 28/8/2026 tín dụng toàn hệ thống khoảng 20,5 triệu tỷ đồng, tăng 10,2% so với cuối 2025; Hà Nội tăng trên 13% | VnExpress ngày 17/9/2026 — Ngân hàng Nhà nước nới tín dụng cho khách sạn, nghỉ dưỡng (tác giả Quỳnh Trang) |
| Dư nợ bất động sản cuối tháng 6/2026 là 5,146 triệu tỷ đồng, tăng 8,3% so với cuối 2025, chiếm 25,5% tổng dư nợ; chính sách chỉ tái cơ cấu kỹ thuật, không tăng trần tín dụng chung; ý kiến ông Trần Anh Tùng (Đại học Kinh tế – Tài chính TP.HCM) và ông Nguyễn Viết Hùng (Tổng giám đốc H Holding) | CafeF ngày 18/9/2026 — Tác động trực tiếp của việc nới room tín dụng bất động sản |
| Đề xuất phân loại rủi ro tín dụng bất động sản — đã điểm tin | de-xuat-phan-loai-rui-ro-tin-dung-bat-dong-san |
| Giải cứu bất động sản nghỉ dưỡng chia năm nhóm — đã điểm tin | giai-cuu-bds-nghi-duong-chia-nam-nhom |
| Nhà đầu tư chọn lọc bất động sản nghỉ dưỡng vì lãi vay cao — đã điểm tin | nha-dau-tu-chon-loc-bat-dong-san-nghi-duong-lai-vay-cao |
| Công suất phòng lưu trú Nha Trang đủ hay thiếu — đã viết ở bài riêng | cong-suat-phong-luu-tru-nha-trang-du-hay-thieu |
