Đi xem nhà ven biển vào tháng nắng đẹp thì mọi căn đều đẹp. Phần khác biệt chỉ lộ ra vào tháng gió mùa.
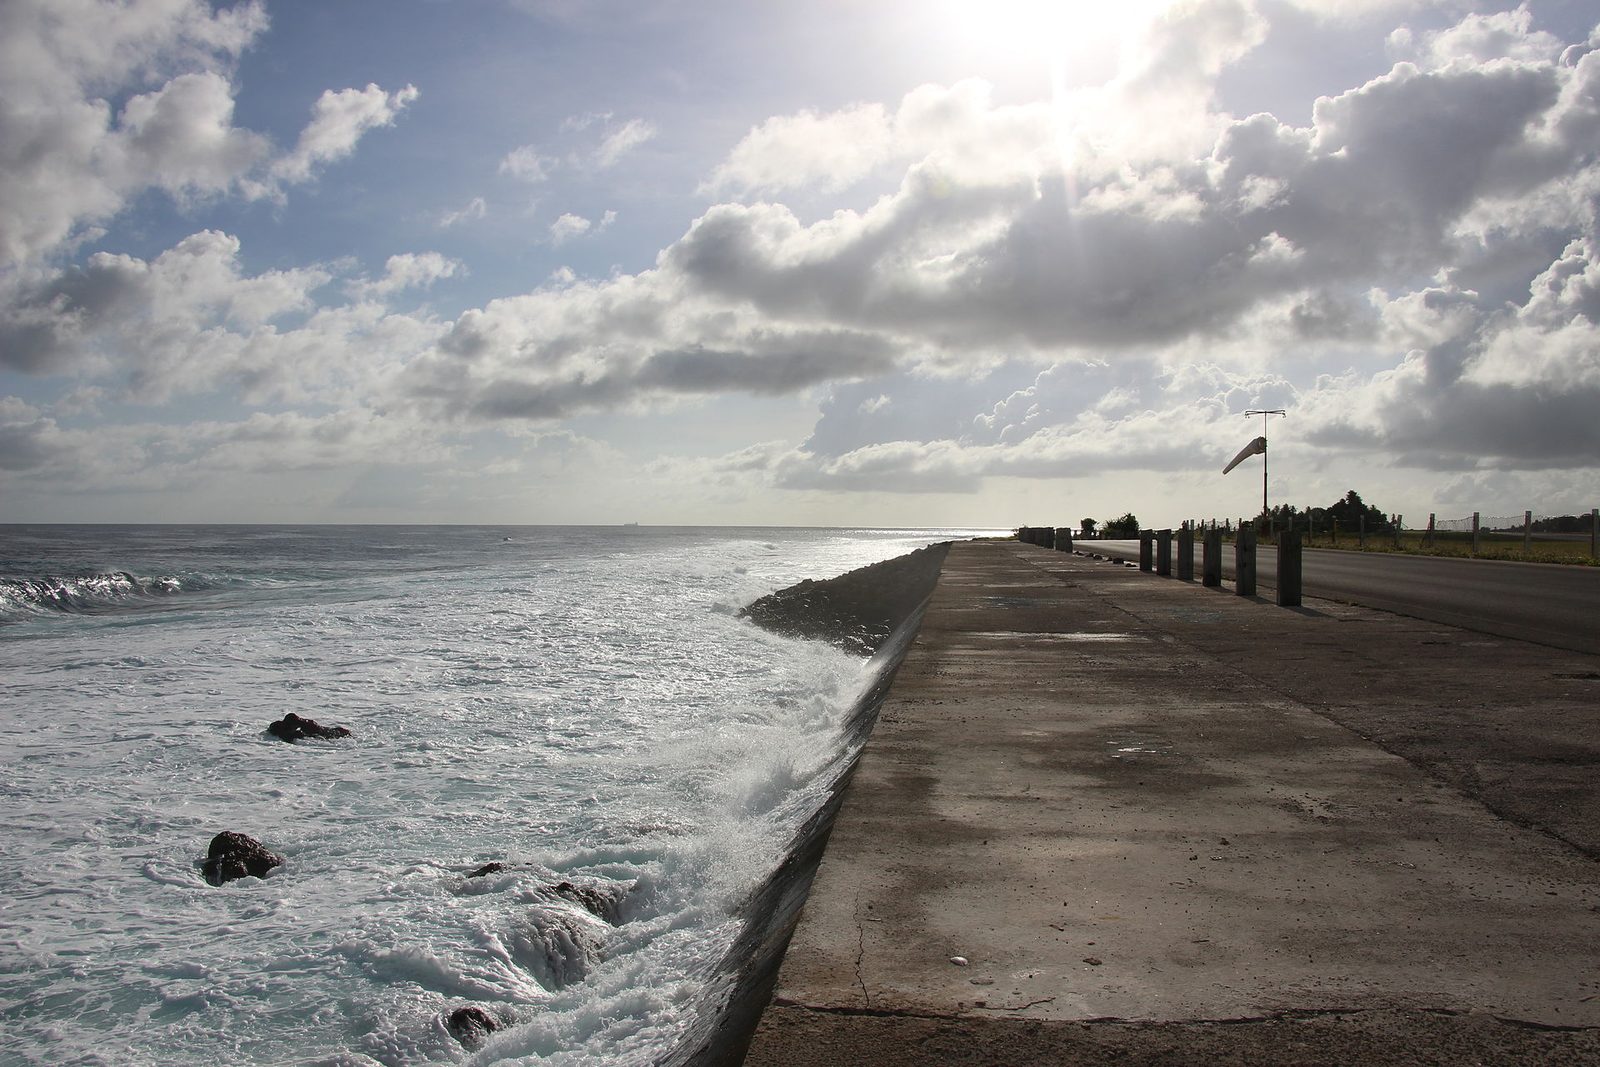
Người đi xem bất động sản ven biển gần như luôn đi vào ngày đẹp trời. Đó không phải sự sắp đặt của ai — mà là vì cả người bán lẫn người mua đều thích trời đẹp.
Hệ quả là một nửa thông tin về tài sản đó không xuất hiện trong buổi xem. Nửa còn lại chỉ lộ ra vào mùa gió mùa, và nó ảnh hưởng tới ba thứ: chi phí bảo trì, công suất khai thác, và độ bền của chính công trình.
Ăn mòn hơi muối: chi phí đều, không phải chi phí thảm hoạ
Điều đầu tiên cần tách bạch: bão là sự kiện, hơi muối là dòng chảy.
Bão có thể vài năm mới có một trận đáng kể. Hơi muối thì làm việc của nó mỗi ngày. Không khí ven biển mang muối ăn mòn kim loại, và nó tác động vào bốn nhóm chi tiết:
- Kim loại lộ thiên — lan can, khung cửa, bản lề, ốc vít, kết cấu mái che.
- Thiết bị điện lạnh đặt ngoài trời — cục nóng điều hoà là chi tiết hỏng sớm nhất trong hầu hết
các căn ven biển.
- Lớp hoàn thiện ngoài nhà — sơn, gỗ ngoài trời, vật liệu ốp.
- Hệ thống nước — nếu dùng nguồn nước có độ mặn cao.
-> Vì vậy, khi lập bảng chi phí sở hữu cho một căn ven biển, hạng mục bảo trì phải cao hơn so với một căn tương đương trong đô thị. Đây là khác biệt đều đặn và dự tính được, không phải rủi ro. Phần tính toán chi tiết nằm ở Chi phí bảo trì nhà ven biển cao hơn bao nhiêu.
Câu hỏi nên đặt khi xem một căn đã bàn giao vài năm: cho tôi xem lịch sử bảo trì.
Một chủ nhà giữ được hoá đơn thay thế, sơn lại, bảo dưỡng thiết bị là chủ nhà đã chăm tài sản. Một căn không có lịch sử bảo trì nào sau bốn năm sát biển thì hoặc chưa từng cần sửa, hoặc đang tích lũy một khoản phải trả — và khả năng thứ hai phổ biến hơn.
Ba thứ đo được, thay cho câu hỏi cách biển bao xa
Câu cách biển bao nhiêu mét nghe cụ thể nhưng ít giá trị, vì hai căn cùng cách biển 200 mét có thể chịu tác động rất khác nhau. Ba câu sau đo được và nói nhiều hơn:
| Cần hỏi | Vì sao |
|---|---|
| Cao độ nền so với mực nước biển | Quyết định khả năng ngập khi triều cường kết hợp mưa lớn |
| Hướng nhà so với hướng gió mùa chính | Mặt đón gió chịu tải trọng và ăn mòn nặng hơn hẳn mặt khuất |
| Hiện trạng công trình bảo vệ bờ | Kè, đê, rừng phòng hộ làm thay đổi mức tác động của sóng |
-> Ba dữ kiện này đều tra được: cao độ nền có trong hồ sơ san nền của dự án, hướng nhà đọc trên mặt bằng, hiện trạng kè thì đi xem tận nơi. Không dữ kiện nào phụ thuộc vào lời của người bán.
Mùa vụ và bài toán khai thác
Với sản phẩm mua để khai thác lưu trú, mùa mưa bão không chỉ là chuyện an toàn công trình. Nó là một mùa thấp điểm có thật trong bảng tính.
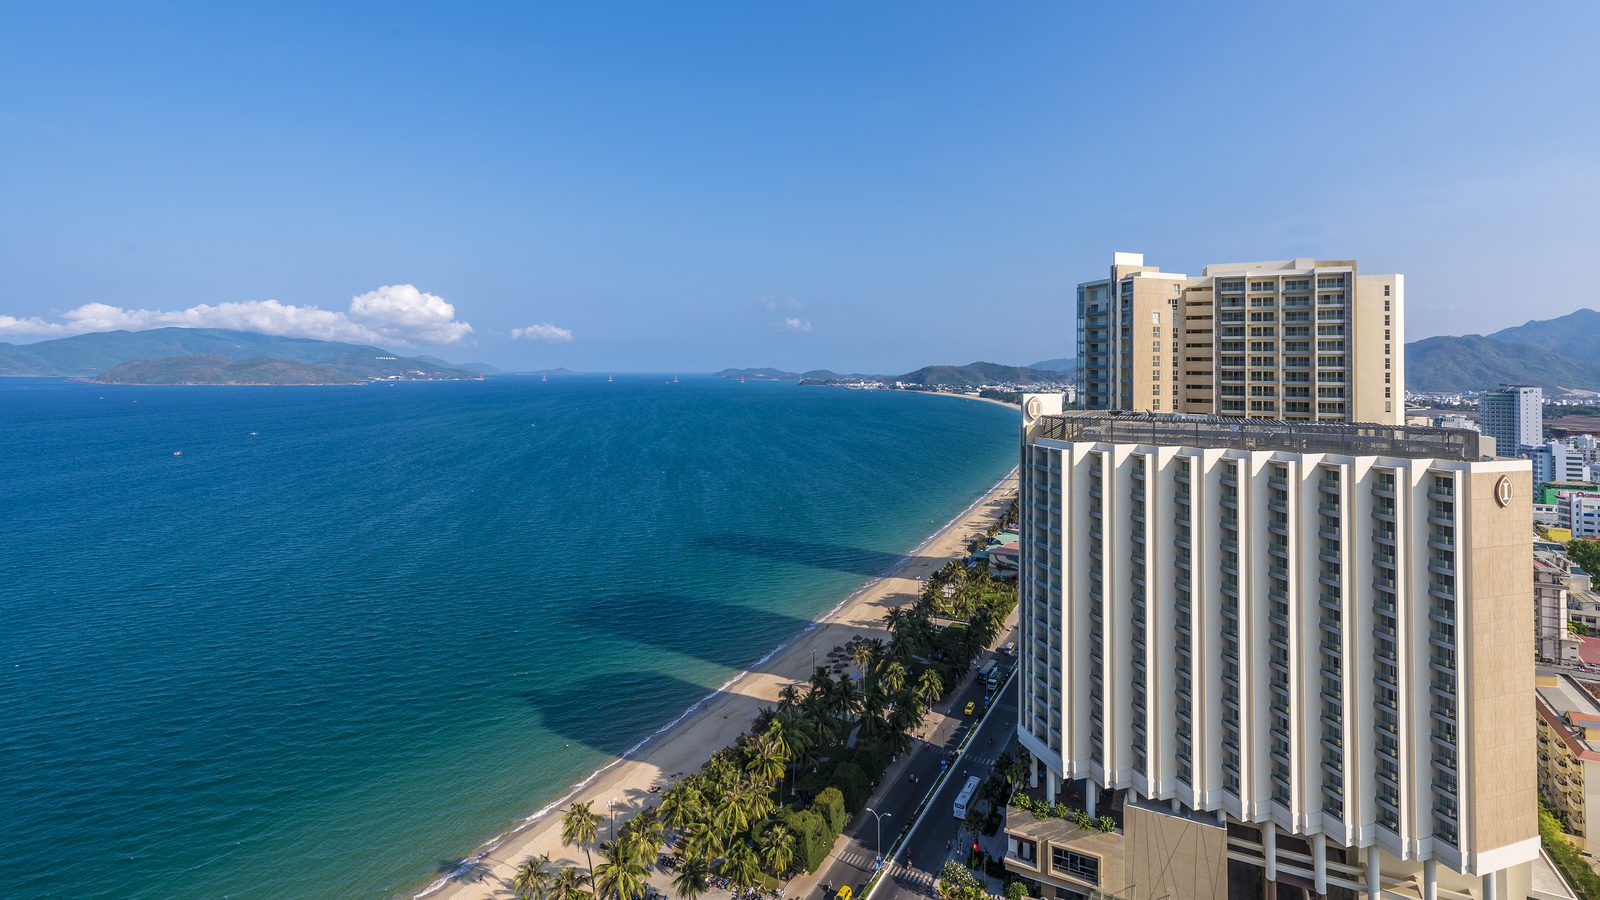
Khu vực Nam Trung Bộ, trong đó có Khánh Hoà, có mùa mưa bão tập trung vào các tháng cuối năm — muộn hơn so với miền Bắc và Bắc Trung Bộ. Điều này tạo ra hai hệ quả trái chiều:
- Bất lợi: vài tháng công suất và giá phòng giảm, trong khi chi phí cố định không giảm theo.
- Có lợi: khi miền Bắc và Bắc Trung Bộ vào mùa bão sớm hơn, khu vực này vẫn còn mùa khai thác —
đó là một phần lý do lịch du lịch của hai vùng lệch nhau.
Bảng tính chỉ lấy số liệu mùa cao điểm rồi nhân mười hai tháng sẽ cho ra một con số cao hơn thực tế. Cách đưa mùa vụ vào bảng tính nằm ở Công suất thật của Airbnb Nha Trang theo mùa.
Bảo hiểm: đọc phạm vi, đừng đọc tên gói
Một hiểu nhầm phổ biến là đã có bảo hiểm cháy nổ thì bão cũng được bồi thường. Không phải vậy.
Bảo hiểm cháy nổ bắt buộc là bảo hiểm cho rủi ro cháy nổ, không phải bảo hiểm mọi rủi ro. Thiệt hại do thiên tai thường nằm ở gói bảo hiểm tài sản mở rộng, và phạm vi cụ thể phải đọc trong bộ quy tắc của từng doanh nghiệp bảo hiểm.
-> Cách kiểm: mở hợp đồng, tìm mục phạm vi bảo hiểm và mục loại trừ. Mục loại trừ mới là mục quyết định. Phần phân biệt hai loại bảo hiểm nằm ở Bảo hiểm cháy nổ cho nhà và căn hộ.
Ai KHÔNG cần lo phần này
Nếu bất động sản anh/chị đang xem nằm trong đô thị, cách biển vài km, cao độ nền tốt và không khai thác lưu trú, thì phần lớn nội dung trên không áp dụng. Yếu tố hơi muối giảm rất nhanh theo khoảng cách, và mùa vụ khai thác không liên quan tới người mua để ở.
Bài này viết cho nhóm mua sát biển — nơi mà chính cái làm nên giá trị của tài sản, tức khoảng cách tới mặt nước, cũng là cái tạo ra chi phí và rủi ro. Hai mặt đó đi cùng nhau, và người mua nên biết mình đang trả cho mặt nào.
Cần đối chiếu cao độ nền, hướng nhà và hiện trạng kè của một sản phẩm ven biển cụ thể, gọi 0886 96 6669.
Ai nên mua — và ai không nên
Phù hợp nếu…
- Anh/chị đang cân nhắc một bất động sản sát biển và muốn biết soi những gì ngoài view.
- Anh/chị đã sở hữu và đang lập kế hoạch bảo trì theo mùa.
- Anh/chị khai thác lưu trú và cần đưa yếu tố mùa vụ vào bảng tính.
Chưa phù hợp nếu…
- Anh/chị mua bất động sản trong đô thị, cách biển vài km — phần lớn nội dung này không áp dụng.
- Anh/chị cần dự báo thời tiết hoặc đánh giá kỹ thuật công trình — bài này là khung để đặt câu hỏi, không thay được kỹ sư kết cấu.
Câu hỏi thường gặp
Nhà sát biển có xuống cấp nhanh hơn không?
Có, và nguyên nhân chính không phải bão mà là hơi muối. Không khí ven biển mang muối ăn mòn kim loại, làm hỏng sớm các chi tiết sắt thép, thiết bị điện lạnh ngoài trời và bản lề cửa. Đây là chi phí đều đặn hằng năm, khác với thiệt hại do bão vốn không thường xuyên.
Khoảng cách bao xa tới biển thì an toàn?
Không có một con số chung, vì nó phụ thuộc địa hình, cao độ nền, hướng đón gió và có kè chắn hay không. Thay vì hỏi bao nhiêu mét, nên hỏi ba thứ đo được: cao độ nền so với mực nước biển, hướng nhà so với hướng gió mùa, và hiện trạng công trình bảo vệ bờ.
Mùa mưa bão ảnh hưởng thế nào tới khai thác cho thuê?
Nó tạo ra mùa thấp điểm rõ rệt, kéo công suất phòng và giá phòng bình quân xuống trong vài tháng. Bảng tính dòng tiền chỉ dùng số liệu mùa cao điểm sẽ cho kết quả cao hơn thực tế, đôi khi cao hơn đáng kể.
Bảo hiểm có bồi thường thiệt hại do bão không?
Tuỳ gói. Bảo hiểm cháy nổ bắt buộc không phải là bảo hiểm mọi rủi ro. Rủi ro thiên tai thường nằm ở gói bảo hiểm tài sản mở rộng, và phạm vi cụ thể phải đọc trong bộ quy tắc bảo hiểm của từng doanh nghiệp.
Số liệu trong bài lấy từ đâu (2 mục)
| Khẳng định trong bài | Căn cứ |
|---|---|
| Khu vực Nam Trung Bộ trong đó có Khánh Hoà chịu ảnh hưởng của mùa mưa bão thường tập trung vào các tháng cuối năm, muộn hơn so với miền Bắc và Bắc Trung Bộ | Tổng hợp đặc điểm khí hậu khu vực Nam Trung Bộ theo công bố của cơ quan khí tượng thuỷ văn |
| Bảo hiểm cháy nổ bắt buộc áp dụng với cơ sở có nguy hiểm về cháy nổ theo danh mục, còn rủi ro thiên tai thường thuộc phạm vi các gói bảo hiểm tài sản mở rộng | Tổng hợp quy định pháp luật hiện hành về bảo hiểm cháy nổ bắt buộc và bảo hiểm tài sản |
