
Theo VnExpress ngày 19/9/2026, dư nợ cho vay bất động sản du lịch nghỉ dưỡng tại TP.HCM đạt khoảng 30.000 tỷ đồng tính tới cuối tháng 8/2026, chiếm 1,9% tổng dư nợ tín dụng bất động sản và tăng 12% so với cùng kỳ. Trong đó dòng vốn cho xây dựng, cải tạo, mua hoặc thuê nhà hàng khách sạn đạt 18.400 tỷ, chiếm hơn 60% phân khúc. Thông tin do ông Nguyễn Đức Lệnh, Phó giám đốc Ngân hàng Nhà nước khu vực 2 công bố. Chuyên gia lưu ý đây là việc phân loại lại khoản vay chứ không phải nới room tổng thể. Bài này đọc con số theo góc người đầu tư lưu trú tại Nha Trang.
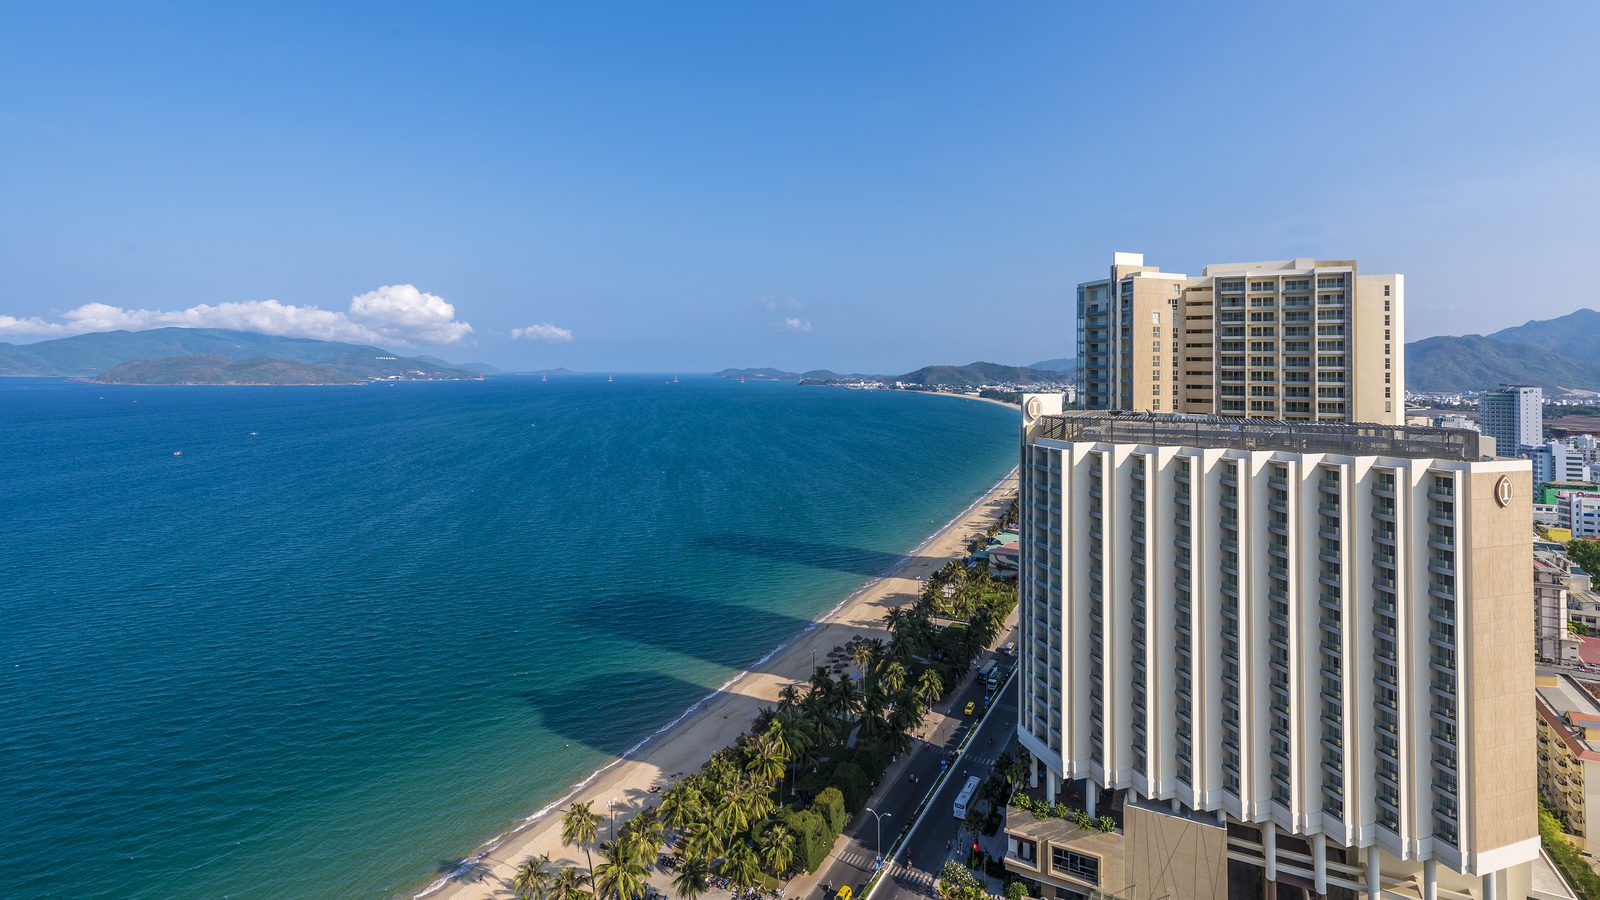
Theo VnExpress ngày 19/9/2026, dư nợ cho vay bất động sản du lịch nghỉ dưỡng tại TP.HCM đạt khoảng 30.000 tỷ đồng tính tới cuối tháng 8/2026, chiếm 1,9% tổng dư nợ tín dụng bất động sản và tăng 12% so với cùng kỳ.
Ba con số và cách đọc chúng
| Chỉ số | Mức | Ý nghĩa |
|---|---|---|
| Tổng dư nợ phân khúc nghỉ dưỡng | Khoảng 30.000 tỷ đồng | Con số tuyệt đối nghe lớn |
| Tỷ trọng trong tín dụng bất động sản | 1,9% | Con số tương đối cho thấy đây vẫn là phần rất nhỏ |
| Mức tăng so với cùng kỳ | 12% | Đang tăng, nhưng từ một nền thấp |
| Vốn cho xây dựng, cải tạo, mua, thuê nhà hàng khách sạn | 18.400 tỷ, hơn 60% phân khúc | Phần lớn chảy vào cơ sở đang vận hành |
Thông tin do ông Nguyễn Đức Lệnh, Phó giám đốc Ngân hàng Nhà nước khu vực 2, công bố ngày 18/9/2026 trên dữ liệu cuối tháng 8/2026.
-> Dòng cuối là dòng đáng đọc kỹ nhất. Hơn 60% dòng vốn của phân khúc này đi vào cơ sở kinh doanh lưu trú — tức là vào doanh nghiệp vận hành khách sạn, nhà hàng — chứ không đi vào sản phẩm bán lẻ cho nhà đầu tư cá nhân. Đó là hai thị trường khác nhau dù cùng nằm dưới một cái tên.
Phân loại lại, không phải nới room
Theo chuyên gia được bài báo dẫn, chính sách này không đồng nghĩa với nới room tín dụng tổng thể. Nó là việc phân loại lại các khoản vay để tách hoạt động du lịch khỏi bất động sản thông thường, nhằm hỗ trợ ngành được xem là động lực tăng trưởng.
Đây là chi tiết dễ bị diễn giải quá đà. "Ngân hàng nới tín dụng cho nghỉ dưỡng" nghe như tiền sắp chảy mạnh vào phân khúc, trong khi thực tế là cùng một lượng vốn được xếp vào một ô khác trên bảng phân loại. Bối cảnh chính sách đã điểm tin ở Ngân hàng Nhà nước nới tín dụng cho khách sạn, nghỉ dưỡng.
Góc nhìn cho người mua tại Khánh Hoà
Với Nha Trang, nơi lưu trú là ngành chính, con số 1,9% nói ba điều.
- Khả năng tiếp cận vốn cho tài sản lưu trú hẹp hơn nhà ở thông thường. Người mua một căn để
khai thác lưu trú nên xác định trước điều kiện vay sẽ khắt khe hơn, tỷ lệ cho vay trên giá trị thường thấp hơn, và định giá của ngân hàng cũng thận trọng hơn.
- Việc phân loại tách bạch có mặt tốt. Khi khoản vay cho khách sạn được xếp riêng khỏi bất
động sản thông thường, các đợt siết tín dụng bất động sản nói chung sẽ ít chạm vào nhóm này hơn. Đây là lợi ích dài hạn cho một địa phương sống bằng du lịch.
- Dòng vốn chảy vào cơ sở vận hành nghĩa là nguồn cung phòng tiếp tục tăng. Với người mua căn
hộ để cho thuê ngắn ngày, đó là thông tin về phía cạnh tranh chứ không phải về phía cầu.
Một cách kiểm tra nhanh trước khi mua tài sản để khai thác lưu trú: đi hỏi hai ngân hàng xem họ cho vay tối đa bao nhiêu phần trăm giá trị với đúng loại sản phẩm đó, và định giá bao nhiêu. Câu trả lời của họ là đánh giá rủi ro của một bên có tiền trong cuộc chơi, và nó thường tỉnh táo hơn bảng tính dòng tiền trong bộ hồ sơ bán hàng.
Cách dựng bài toán dòng tiền cho tài sản lưu trú tại Nha Trang nằm ở dòng tiền cho thuê ở Nha Trang thực tế bao nhiêu; bức tranh nguồn cung phòng của thành phố nằm ở công suất phòng lưu trú Nha Trang, dư hay thiếu.
Câu hỏi thường gặp
Dư nợ cho vay bất động sản nghỉ dưỡng tại TP.HCM là bao nhiêu?
Khoảng 30.000 tỷ đồng tính tới cuối tháng 8/2026, chiếm 1,9% tổng dư nợ tín dụng bất động sản và tăng 12% so với cùng kỳ năm trước, theo VnExpress ngày 19/9/2026 dẫn thông tin từ Ngân hàng Nhà nước khu vực 2.
Dòng vốn đó chảy vào đâu?
Hơn 60% phân khúc, tương đương 18.400 tỷ đồng, là vốn cho xây dựng, cải tạo, mua hoặc thuê nhà hàng và khách sạn. Tức là phần lớn chảy vào cơ sở kinh doanh lưu trú đang vận hành, không phải vào sản phẩm bán lẻ cho nhà đầu tư cá nhân.
Đây có phải là nới room tín dụng không?
Theo chuyên gia được bài báo dẫn, không. Đây là việc phân loại lại các khoản vay để tách hoạt động du lịch khỏi bất động sản thông thường, nhằm hỗ trợ ngành được xem là động lực tăng trưởng, chứ không phải mở rộng hạn mức tín dụng tổng thể.
Tỷ trọng 1,9% nói lên điều gì?
Nó cho thấy phân khúc nghỉ dưỡng vẫn là phần rất nhỏ trong tổng tín dụng bất động sản. Với người đầu tư, điều đó có nghĩa là khả năng tiếp cận vốn cho loại tài sản này hẹp hơn nhiều so với nhà ở thông thường, và điều kiện vay thường khắt khe hơn.
Số liệu trong bài lấy từ đâu (4 mục)
| Khẳng định trong bài | Căn cứ |
|---|---|
| Dư nợ cho vay bất động sản du lịch nghỉ dưỡng tại TP.HCM khoảng 30.000 tỷ đồng, chiếm 1,9% tổng dư nợ tín dụng bất động sản, tăng 12% so với cùng kỳ năm trước. Dòng vốn cho xây dựng, cải tạo, mua hoặc thuê nhà hàng khách sạn đạt 18.400 tỷ đồng, hơn 60% tổng dư nợ phân khúc. Số liệu tính tới cuối tháng 8/2026, do ông Nguyễn Đức Lệnh, Phó giám đốc Ngân hàng Nhà nước khu vực 2, công bố ngày 18/9/2026. Chuyên gia cho rằng chính sách này không đồng nghĩa nới room tín dụng tổng thể mà là phân loại lại khoản vay, tách hoạt động du lịch khỏi bất động sản thông thường | VnExpress 19/9/2026 — 30.000 tỷ đồng cho vay bất động sản du lịch, nghỉ dưỡng tại TP HCM (tác giả Quỳnh Trang) |
| Ngân hàng Nhà nước nới tín dụng cho khách sạn, nghỉ dưỡng — đã điểm tin | ngan-hang-nha-nuoc-noi-tin-dung-khach-san-nghi-duong |
| Dòng tiền cho thuê ở Nha Trang thực tế bao nhiêu — đã viết | dong-tien-cho-thue-nha-trang-thuc-te-bao-nhieu |
| Công suất phòng lưu trú Nha Trang, dư hay thiếu — đã viết | cong-suat-phong-luu-tru-nha-trang-du-hay-thieu |
